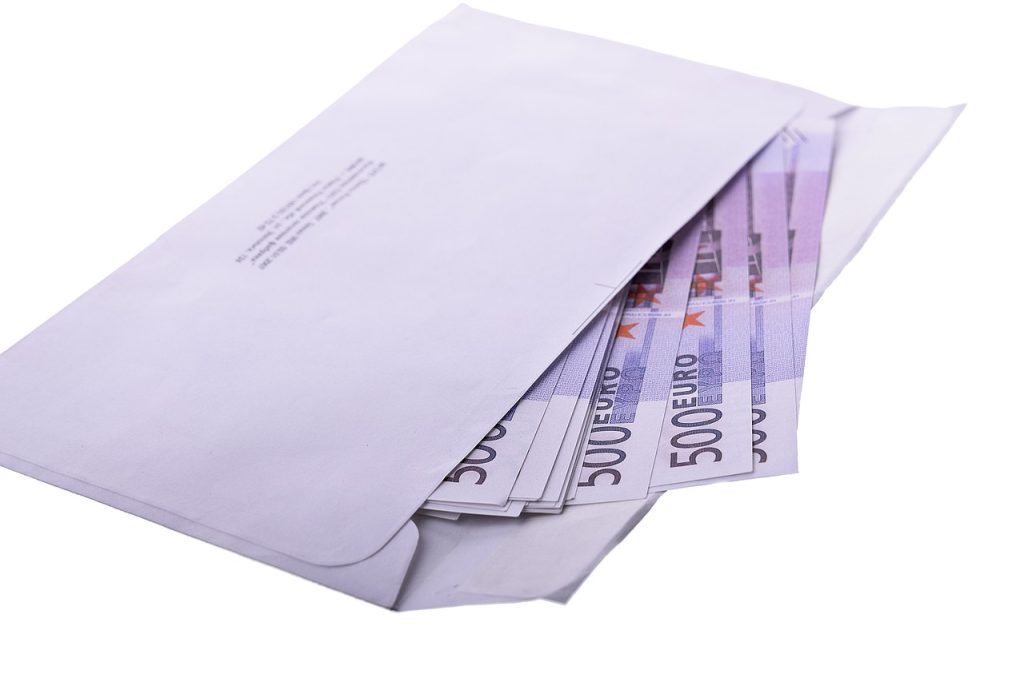

Sistem amplop atau envelope budgeting adalah cara mengatur uang yang sudah dipakai sejak lama: setiap gaji dibagi ke beberapa amplop, masing-masing berisi uang untuk satu pos pengeluaran. Saat amplop makanan kosong, berarti anggaran makanan bulan itu sudah habis. Sederhana, terlihat kuno, tetapi metode ini tetap relevan — bahkan justru efektif untuk orang yang kesulitan menahan diri saat belanja. Artikel ini menjelaskan cara kerjanya, versi digitalnya, dan pertimbangan sebelum memakainya.
Bagaimana Sistem Amplop Bekerja?
Intinya adalah “mengunci” alokasi uang sejak awal bulan, bukan memantau pengeluaran setelah terjadi. Langkahnya kira-kira begini: hitung total pendapatan bersih bulanan, lalu daftarkan pos pengeluaran Anda, dan bagi uang ke masing-masing amplop dalam bentuk uang tunai secara fisik. Ketika belanja, ambil hanya dari amplop yang sesuai pos. Uang di amplop lain tidak boleh disentuh kecuali benar-benar darurat.
Yang membuat metode ini bekerja adalah hambatan fisik. Mengeluarkan uang tunai terasa lebih “nyata” daripada menggesek kartu, sehingga setiap pembelian punya konsekuensi yang langsung terlihat: amplop menipis. Psikologis inilah yang sulit ditiru oleh aplikasi catatan keuangan biasa, yang hanya mencatat tanpa mencegah.
Langkah Menyusun Amplop Pertama Anda
1. Hitung pendapatan bersih. Pakai angka yang benar-benar masuk rekening, bukan gaji kotor. Jika pendapatan tidak tetap, pakai rata-rata beberapa bulan terakhir dan lebih aman memakai angka konservatif (yang lebih rendah).
2. Pisahkan pengeluaran tetap dan variabel. Tagihan yang jumlahnya pasti — listrik, internet, cicilan — bisa tetap lewat transfer bank agar tidak telat. Dengan begitu risiko denda keterlambatan hilang, dan amplop hanya menangani uang yang pola belanjanya bisa Anda kendalikan harian. Sistem amplop paling efektif untuk pos variabel yang rawan bengkak: makanan, transportasi, hiburan, jajan, belanja baju.
3. Tentukan nominal tiap amplop. Kembali ke pengeluaran tiga bulan terakhir sebagai patokan realistis, lalu kurangi sedikit sebagai tantangan hemat. Contoh: jika rata-rata belanja makanan tiga bulan terakhir Rp2,4 juta per bulan, isi amplop Rp2,2 juta dulu; kalau dua minggu pertama sudah tebal 60 persen terpakai, Anda tahu ada kebocoran yang perlu dicari — biasanya pesan makan malam atau jajan kopi. Jangan buat nominal yang mustahil dipenuhi; sistem yang terlalu ketat biasanya ditinggalkan dalam dua minggu.
4. Isi amplop di hari gajian. Lakukan pada hari yang sama agar tidak ada uang “menganggur” yang tergoda dipakai. Ini sejalan dengan prinsip menabung otomatis yang kami bahas di artikel menabung otomatis dengan autodebet: uang yang sudah dialokasikan lebih kecil kemungkinannya habis untuk hal lain.
5. Evaluasi tiap akhir bulan. Cek amplop mana yang selalu sisa dan mana yang sering kurang, lalu sesuaikan nominal bulan berikutnya. Sistem amplop adalah alat yang hidup, bukan aturan mati.
Satu kesalahan umum pemula adalah mengisi amplop dari sisa uang akhir bulan, bukan dari awal. Urutan ini harus dibalik: alokasi dulu di hari gajian, lalu hidup dari alokasi itu. Jika menunggu sisa, biasanya yang tersisa tidak cukup untuk pos mana pun, dan sistem berhenti sebelum sempat bekerja. Kebiasaan menunda alokasi ini sering menjadi akar masalah dalam pengelolaan gaji bulanan secara umum, bukan hanya pada sistem amplop.
Versi Digital: Tanpa Amplop Fisik
Tidak semua orang nyaman membawa uang tunai. Versi digitalnya: buat beberapa rekening tabungan atau dompet digital terpisah, satu per pos pengeluaran, lalu transfer alokasi bulanan ke masing-masing. Banyak bank digital kini mendukung pembuatan sub-akun atau “vault” dengan saldo terpisah, sehingga prinsip amplop tetap jalan tanpa uang fisik.
Alternatif lain adalah aplikasi pengelola anggaran yang punya fitur alokasi kategori: Anda mengatur “budget” tiap kategori di awal bulan dan aplikasi menampilkan sisa anggaran secara real time setiap ada transaksi. Efektivitasnya bergantung pada disiplin: karena uangnya satu rekening, tetap ada godaan memakai kategori lain. Kalau masalah utama Anda adalah gaya belanja impulsif, versi fisik atau rekening terpisah biasanya lebih ampuh.
Kelebihan dan Kekurangan Sistem Amplop
Kelebihan: batas belanja jelas dan nyata; pengeluaran langsung terkendali tanpa perlu mencatat detail; cocok untuk pasangan karena keputusan alokasi dibicarakan di awal bulan; dan melatih kesadaran bahwa uang adalah sumber daya terbatas.
Kekurangan: kurang praktis untuk tagihan online dan belanja marketplace; risiko kehilangan uang tunai; pos tak terduga (mobil rusak, sakit) tidak tercakup amplop sehingga tetap butuh dana darurat; dan membutuhkan rutinitas bulanan yang konsisten. Untuk kebutuhan lindung nilai risiko besar seperti kesehatan, amplop bukan penggantinya — itu peran asuransi dan dana darurat, seperti yang dibahas di artikel cara membuat dana darurat.
Siapa yang Paling Cocok Memakai Metode Ini?
Sistem amplop paling bermanfaat untuk: orang yang selalu bingung ke mana uangnya pergi meski sudah mencatat; orang yang pengeluaran belanjanya melebihi rencana karena transaksi kartu terasa “tanpa rasa”; dan keluarga yang ingin membangun kebiasaan berbicara soal uang secara rutin. Sebaliknya, bagi yang pengeluarannya hampir semua via transfer otomatis dan disiplin kategorinya sudah baik, manfaatnya lebih kecil dibanding repotnya.
Sistem ini juga bisa dikombinasikan dengan kerangka alokasi seperti metode 50-30-20 yang kami bahas di artikel metode 50-30-20: pakai 50-30-20 untuk menentukan proporsi besar, lalu terjemahkan ke amplop-amplop detail di dalamnya.
Kesimpulan
Metode envelope budgeting bekerja dengan mengalokasikan uang ke pos pengeluaran sejak awal bulan, sehingga kendali terjadi sebelum belanja, bukan setelahnya. Kekuatannya ada pada hambatan fisik dan kejelasan batas — dan itu bisa dijalankan lewat uang tunai maupun rekening terpisah versi digital. Metode ini paling cocok bagi yang kesulitan menahan pengeluaran variabel atau ingin membangun kebiasaan keuangan yang lebih sadar, dengan catatan tetap disertai dana darurat untuk pos tak terduga. Sistem apa pun hanya bekerja jika dijalankan konsisten, jadi mulailah sederhana dan evaluasi setiap bulan.
Baca Juga
FAQ
1. Berapa banyak amplop idealnya?
Mulai dari 4-6 amplop untuk pos variabel utama: makanan, transportasi, hiburan, dan belanja kebutuhan. Terlalu banyak kategori justru menyulitkan; detail bisa ditambah bertahap setelah kebiasaan terbentuk.
2. Bagaimana kalau satu amplop habis lebih awal?
Bisa dipindahkan sisa dari amplop lain yang masih ada, tetapi lakukan secara sadar dan catat, bukan asal ambil. Jika pos tertentu selalu kurang dua bulan berturut-turut, berarti nominalnya perlu direvisi, bukan dipaksa.
3. Apakah uang tunai di amplop bisa disekalankan untuk menabung?
Bisa. Buat satu amplop atau rekening khusus “tabungan” yang diisi di hari gajian dan tidak boleh disentuh untuk konsumsi sama sekali.
4. Tagihan online bagaimana kalau pakai sistem amplop?
Tagihan tetap tidak perlu tunai: jadwalkan pembayaran otomatis dari rekening utama. Amplop hanya untuk pengeluaran harian variabel. Pisahkan keduanya agar tagihan tidak telat.
5. Apakah sistem amplop masih relevan di era kartu dan QRIS?
Ya, justru karena transaksi digital terasa tidak nyata, hambatan fisik amplop menjadi pembeda. Yang berubah hanyalah wadahnya: uang tunai bisa diganti rekening terpisah atau fitur alokasi di aplikasi.