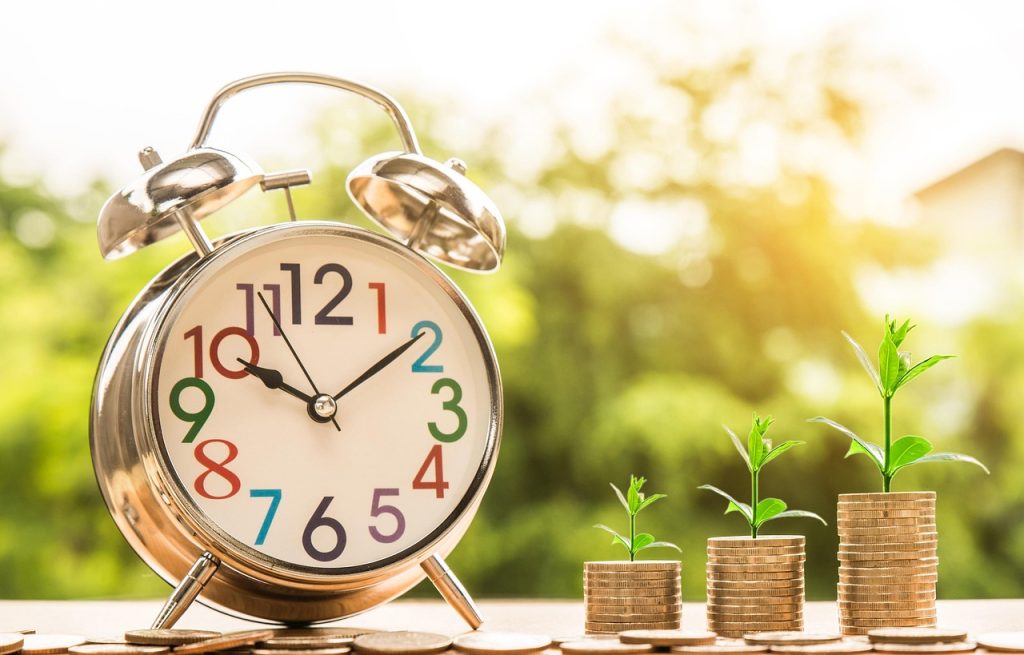

Salah satu konsep paling mendasar dalam perencanaan keuangan adalah bunga majemuk (compound interest): bunga yang dihitung bukan hanya dari simpanan awal, tetapi juga dari bunga yang sudah terkumpul sebelumnya. Memahami konsep ini membantu Anda melihat mengapa menabung lebih awal dan konsisten punya dampak yang jauh lebih besar dibanding menabung dalam jumlah besar di kemudian hari.
Artikel ini membahas konsep bunga majemuk dan nilai masa depan (future value) sebagai materi edukasi umum. Pembahasan ini bukan ajakan menabung di produk tertentu dan bukan saran investasi; seluruh contoh angka hanya untuk ilustrasi perhitungan.
Apa Itu Bunga Majemuk?
Bunga sederhana dihitung hanya dari pokok simpanan. Bunga majemuk menghitung bunga dari pokok ditambah bunga yang sudah menumpuk. Dengan kata lain, bunga yang Anda peroleh ikut “berbunga” pada periode berikutnya.
Ilustrasi sederhana: simpanan Rp1.000.000 dengan bunga 5% per tahun.
- Bunga sederhana: setiap tahun dapat Rp50.000. Setelah 10 tahun totalnya Rp1.500.000.
- Bunga majemuk: tahun pertama menjadi Rp1.050.000, tahun kedua bunga 5% dihitung dari Rp1.050.000 (Rp52.500), dan seterusnya. Setelah 10 tahun menjadi sekitar Rp1.628.895.
Selisihnya terlihat kecil dalam 10 tahun, tetapi makin panjang jangka waktunya, makin besar perbedaannya. Inilah sebabnya bunga majemuk sering disebut ” efek bola salju” dalam keuangan.
Rumus Nilai Masa Depan (Future Value)
Untuk simpanan sekali setor dengan bunga majemuk, rumus yang umum dipakai:
FV = PV × (1 + r)n
Keterangan: FV = nilai masa depan, PV = nilai sekarang (setoran awal), r = suku bunga per periode, n = jumlah periode.
Contoh: Rp2.000.000 disimpan 5 tahun dengan bunga 4% per tahun yang dimajemukkan tiap tahun:
FV = 2.000.000 × (1,04)5 ≈ Rp2.433.313
Untuk menabung rutin setiap bulan, perhitungan memakai rumus anuitas: setiap setoran juga ikut dimajemukkan sesuai sisa waktunya. Aplikasi kalkulator keuangan atau spreadsheet seperti Excel (fungsi FV) bisa menghitungnya dengan cepat.
Faktor yang Memengaruhi Hasil Bunga Majemuk
- Waktu: faktor paling besar. Semakin lama uang bekerja, semakin besar efek majemuknya.
- Suku bunga atau imbal hasil: perbedaan kecil persentase memberi dampak besar dalam jangka panjang.
- Frekuensi penggabungan (compounding): bunga yang dimajemukkan bulanan tumbuh lebih cepat daripada yang dimajemukkan tahunan, meskipun suku bunga nominalnya sama.
- Konsistensi setoran: menabung rutin dalam jumlah sedang sering lebih berdampak daripada setoran besar sekali saja.
- Biaya dan pajak: biaya administrasi atau pajak atas bunga mengurangi efek majemuk yang sebenarnya Anda terima.
Aturan 72: Perkiraan Cepat Waktu Penggandaan
Salah satu trik praktis yang sering dipakai adalah aturan 72: bagi angka 72 dengan suku bunga per tahun untuk memperkirakan berapa lama uang Anda menjadi dua kali lipat.
- Bunga 4% per tahun → sekitar 72/4 = 18 tahun untuk menggandakan.
- Bunga 6% per tahun → sekitar 12 tahun.
- Bunga 8% per tahun → sekitar 9 tahun.
Aturan ini hanya perkiraan kasar dan mengasumsikan bunga tetap setiap tahun, tetapi berguna untuk membayangkan efek jangka panjang secara cepat.
Inflasi: Sisi Lain yang Wajib Dipahami
Nilai masa depan yang menggembirakan bisa menyesatkan jika lupa inflasi. Uang Rp10.000.000 dua puluh tahun lagi tidak punya daya beli sama dengan Rp10.000.000 hari ini. Konsep nilai riil (setelah dikoreksi inflasi) penting dipahami: jika tabungan tumbuh 4% per tahun sementara inflasi 3%, daya beli riilnya hanya tumbuh sekitar 1% per tahun.
Karena itu, perencanaan keuangan yang sehat melihat dua sisi sekaligus: seberapa besar uang tumbuh, dan seberapa besar daya belinya berkurang karena inflasi.
Tempat Bunga Majemuk Bekerja untuk Anda
Sebagai edukasi (bukan rekomendasi), bunga majemuk berlaku pada berbagai instrumen dengan karakteristik berbeda:
- Tabungan dan deposito: bunga dihitung dan dibayarkan secara berkala; tingkat imbal hasil relatif rendah tetapi likuiditas tinggi.
- Surat berharga negara ritel: kupon dibayarkan berkala dan bisa ditanam kembali.
- Reksa dana pasar uang dan pendapatan tetap: hasil yang diperoleh dapat diakumulasikan tergantung produk.
Setiap instrumen punya risiko, biaya, dan ketentuan pajak yang berbeda. Penting mempelajari karakteristik masing-masing sebelum memutuskan, dan hanya memakai dana yang memang tidak dibutuhkan dalam jangka pendek.
Kesalahpahaman Umum tentang Bunga Majemuk
- “Hasilnya instan.” Efek majemuk terasa signifikan dalam skala bertahun-tahun, bukan bulan.
- “Cukup setor besar di akhir.” Menunda start menghilangkan periode penggabungan yang paling berharga.
- “Suku bunga tinggi pasti lebih baik.” Imbal hasil tinggi selalu datang dengan risiko tinggi; tidak ada imbal hasil tinggi tanpa risiko.
- “Bunga majemuk hanya untuk investasi.” Prinsip yang sama juga bekerja sebaliknya pada utang: bunga kartu kredit atau pinjaman yang dimajemukkan membuat utang membengkak jika hanya dibayar minimum.
Cara Mulai Menerapkan Prinsip Ini
- Pastikan dana darurat sudah ada atau sedang dibangun terlebih dahulu, sebelum berpikir soal optimasi imbal hasil.
- Hitung target finansial Anda dengan konsep nilai masa depan: berapa yang perlu disisihkan agar mencapai jumlah tertentu di masa depan.
- Pilih instrumen sesuai jangka waktu tujuan: jangka pendek sebaiknya di instrumen likuid, jangka panjang bisa mempertimbangkan instrumen dengan potensi tumbuh lebih besar beserta risikonya.
- Evaluasi berkala, minimal setahun sekali, dan sesuaikan bila penghasilan atau tujuan berubah.
- Pelajari ketentuan biaya dan pajak agar perhitungan yang Anda buat mendekati kondisi nyata.
Kesimpulan
Bunga majemuk adalah mesin yang membuat uang tumbuh makin cepat seiring waktu, dan nilai masa depan adalah cara menghitung hasil akhirnya. Dua faktor terpenting adalah waktu dan konsistensi: semakin awal dan semakin rutin Anda menyisihkan uang, semakin besar efek penggabungannya. Di sisi lain, ingatlah bahwa prinsip majemuk juga bekerja pada utang dan bahwa inflasi selalu menggerus daya beli. Pahami dasar-dasarnya, hitung dengan jujur, dan sesuaikan setiap keputusan dengan kondisi dan tujuan keuangan Anda sendiri.
FAQ
1. Apa bedanya bunga sederhana dan bunga majemuk?
Bunga sederhana dihitung hanya dari pokok simpanan awal. Bunga majemuk dihitung dari pokok ditambah bunga yang sudah terkumpul, sehingga nilainya tumbuh makin cepat seiring waktu.
2. Bagaimana cara menghitung nilai masa depan tabungan?
Untuk setoran sekali, gunakan FV = PV × (1 + r)n. Untuk setoran rutin, gunakan rumus anuitas atau fungsi FV di aplikasi spreadsheet, dengan memasukkan besar setoran, suku bunga per periode, dan jumlah periode.
3. Apakah bunga tabungan di bank dimajemukkan?
Tergantung produk. Sebagian tabungan menghitung bunga harian dan membayarkannya bulanan, yang secara efektif memberi efek penggabungan bulanan. Cek keterangan produk untuk memastikan frekuensi penggabungannya.
4. Apakah efek bunga majemuk juga berlaku pada utang?
Ya. Bunga kartu kredit dan sebagian pinjaman dihitung secara majemuk, sehingga utang yang hanya dibayar minimum bisa membengkak dengan cepat. Prinsip yang menguntungkan pada tabungan bekerja melawan Anda pada utang.
5. Apakah imbal hasil masa lalu menjamin hasil di masa depan?
Tidak. Kinerja masa lalu tidak menjamin hasil yang sama. Suku bunga dan imbal hasil bisa berubah, sehingga perhitungan nilai masa depan selalu bersifat estimasi.