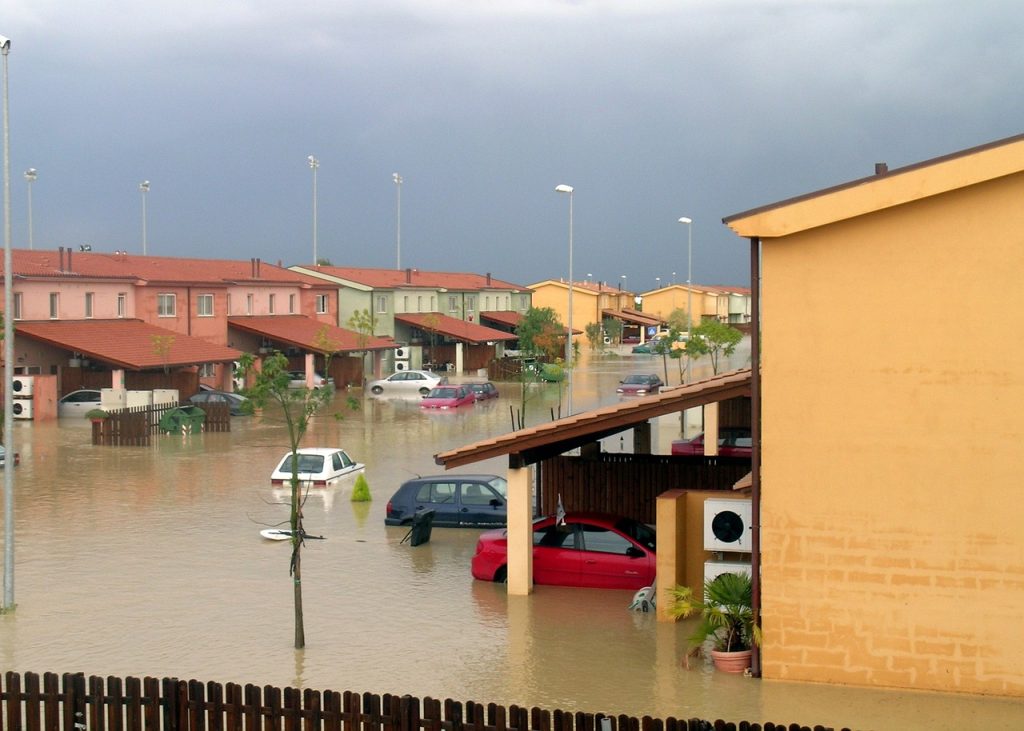

Musim hujan di Indonesia sering membawa masalah besar bagi pemilik kendaraan, terutama banjir. Mobil yang terendam banjir bukan hanya kerugian materi dari kerusakan mesin atau interior, tetapi juga bisa menjadi beban biaya perbaikan yang sangat besar. Di sinilah asuransi mobil dengan jaminan banjir menjadi relevan. Namun, banyak pemilik kendaraan belum memahami bagaimana klaim asuransi mobil banjir bekerja, syarat apa saja yang harus dipenuhi, serta batasan-batasan yang sering menjadi sengketa antara pemilik polis dan perusahaan asuransi. Artikel ini akan menjelaskan prosesnya secara lengkap sebagai bahan edukasi.
Apa Itu Klaim Asuransi Mobil Banjir?
Klaim asuransi mobil banjir adalah proses pengajuan penggantian biaya kerusakan kendaraan akibat terendam banjir kepada perusahaan asuransi. Klaim ini hanya tersedia bagi pemilik polis dengan jenis jaminan Comprehensive (All Risk). Asuransi Total Loss Only (TLO) tidak mencakup kerusakan sebagian akibat banjir, melainkan hanya membayar jika kendaraan mengalami kerusakan total, umumnya ketika biaya perbaikan mencapai 75 persen atau lebih dari nilai kendaraan, atau ketika kendaraan hilang.
Penting dipahami bahwa banjir termasuk dalam peristiwa yang dijamin pada polis All Risk, karena tergolong peristiwa di luar kendali pemilik kendaraan. Meski begitu, setiap polis memiliki ketentuan detail yang bisa berbeda antar perusahaan asuransi, sehingga membaca kembali polis Anda adalah langkah pertama yang wajib dilakukan sebelum mengajukan klaim.
Jenis Kerusakan Akibat Banjir yang Umumnya Dijamin
Kerusakan akibat banjir sangat bervariasi tergantung ketinggian air dan lama kendaraan terendam. Beberapa jenis kerusakan yang umumnya masuk dalam jaminan polis All Risk antara lain:
- Kerusakan komponen listrik dan elektronik seperti modul kontrol, kabel, sensor, dan sistem audio yang terendam air.
- Kerusakan interior seperti jok yang basah, karpet berjamur, plafon, dan panel pintu.
- Kerusakan mesin akibat air masuk, meskipun ada catatan khusus untuk kasus mesin dihidupkan saat terendam.
- Kerusakan eksterior seperti cat mengelupas, bodi berkarat akibat lumpur, dan bagian karet yang rusak.
Perlu digarisbawahi bahwa besaran ganti rugi untuk komponen tertentu bisa dibatasi. Banyak polis menerapkan deductible atau tanggungan sendiri, yaitu sebagian kecil biaya perbaikan yang ditanggung pemilik polis. Ada juga batasan khusus untuk komponen seperti ban, kaca spion, atau aksesori tambahan yang tidak tercantum dalam polis.
Syarat Klaim Asuransi Mobil Banjir
Agar klaim disetujui, pemilik polis perlu memenuhi sejumlah syarat yang berlaku umum di industri asuransi:
1. Polis Masih Aktif dan Jaminan Sesuai
Polis harus berstatus aktif pada saat kejadian banjir. Jika polis sudah kadaluarsa atau belum diperpanjang, klaim tidak dapat diproses. Pastikan juga jaminan yang dimiliki adalah All Risk, bukan hanya TLO.
2. Lapor Secepatnya
Kebanyakan polis mewajibkan pemegang polis memberitahukan kejadian kepada perusahaan asuransi dalam waktu tertentu, umumnya 3 sampai 5 hari kerja sejak kejadian. Semakin cepat melapor, semakin mudah proses verifikasi.
3. Dokumen Pendukung Lengkap
Dokumen yang biasanya diminta meliputi salinan polis, SIM, STNK yang sah, KTP pemilik, formulir klaim yang telah diisi, dan bukti kejadian banjir. Bukti kejadian bisa berupa foto atau video kendaraan terendam, berita tentang banjir di wilayah Anda, atau surat keterangan dari kelurahan atau pengelola lingkungan.
4. Tidak Ada Pelanggaran Polis
Klaim bisa ditolak jika ditemukan pelanggaran, misalnya STNK tidak sah, kendaraan digunakan di luar peruntukan, atau ada pemalsuan data. Pastikan semua dokumen kendaraan legal dan sesuai.
Langkah-Langkah Mengajukan Klaim Mobil Terendam Banjir
Berikut urutan praktis yang bisa Anda ikuti ketika mobil terendam banjir dan Anda memiliki polis All Risk:
Langkah 1: Prioritaskan Keselamatan dan Jangan Hidupkan Mesin
Jika mobil masih terendam atau baru keluar dari banjir, jangan sekali-kali mencoba menyalakan mesin. Menghidupkan mesin saat ada air di dalam komponen dapat memperparah kerusakan dan berpotensi membuat klaim Anda ditolak karena dianggap kelalaian pemilik.
Langkah 2: Dokumentasikan Kejadian
Foto dan video sangat penting. Ambil gambar dari beberapa sudut, tunjukkan ketinggian air, kondisi lingkungan sekitar, dan bagian kendaraan yang terlihat basah. Dokumentasi ini menjadi bukti kuat saat verifikasi.
Langkah 3: Hubungi Perusahaan Asuransi
Hubungi call center, agen, atau aplikasi asuransi Anda secepatnya. Sampaikan kronologi kejadian dan tanyakan langkah selanjutnya. Beberapa perusahaan menyediakan layanan derek (tow truck) gratis untuk menarik kendaraan dari lokasi ke bengkel rekanan.
Langkah 4: Ajukan Klaim dengan Dokumen Lengkap
Isi formulir klaim dengan jujur dan lengkap, lalu serahkan bersama dokumen pendukung. Ketidaklengkapan dokumen adalah salah satu penyebab paling umum proses klaim lambat.
Langkah 5: Survei dan Perbaikan
Surveyor dari perusahaan asuransi akan memeriksa kendaraan untuk menilai kerusakan dan memastikan kerusakan tersebut sesuai dengan peristiwa yang dilaporkan. Setelah survei selesai dan disetujui, perbaikan bisa dilakukan di bengkel rekanan. Pada banyak kasus, perusahaan asuransi membayar langsung ke bengkel, dan Anda hanya menanggung deductible jika berlaku.
Hal yang Sering Menyebabkan Klaim Banjir Ditolak
Memahami penyebab penolakan membantu Anda menghindarinya:
- Mesin dihidupkan saat terendam sehingga kerusakan diperparah dan dianggap kelalaian. Beberapa polis tetap menjamin sebagian, tetapi banyak yang menolak untuk kerusakan mesin akibat hal ini.
- Laporan terlambat melebihi batas waktu yang disebutkan dalam polis.
- Bukti tidak memadai sehingga surveyor sulit memastikan kerusakan berasal dari banjir.
- Modifikasi tidak dilaporkan, misalnya aksesori atau perubahan besar pada kendaraan yang tidak dicatat dalam polis.
- Dokumen kendaraan tidak sah seperti STNK mati atau tidak sesuai nama.
Perbedaan Klaim All Risk dan TLO pada Kasus Banjir
Untuk kasus banjir, perbedaan kedua jenis polis ini sangat terasa. Pada polis All Risk, kerusakan sebagian akibat banjir dijamin, misalnya ganti modul kelistrikan dan pembersihan interior. Pada polis TLO, Anda hanya mendapat ganti rugi penuh jika kendaraan dinyatakan rusak berat atau hilang. Sebagai gambaran, mobil yang terendam setinggi dashboard biasanya mengalami kerusakan berat pada banyak komponen, sehingga bisa memenuhi kriteria total loss. Namun mobil yang terendam setinggi setengah roda mungkin hanya mengalami kerusakan ringan, dan di sinilah polis TLO tidak memberikan perlindungan apa pun.
Oleh karena itu, saat memilih atau memperpanjang polis, pertimbangkan risiko wilayah tempat tinggal Anda. Jika area Anda sering tergenang, polis All Risk memberikan perlindungan yang lebih menyeluruh meskipun preminya lebih tinggi.
Tips Menghindari Kerugian Lebih Besar Saat Banjir
Selain memiliki asuransi, ada langkah preventif yang bisa dilakukan:
- Parkir di tempat tinggi saat ramalan cuaca memperkirakan hujan deras atau banjir.
- Ikuti perkembangan cuaca dan peringatan dini di wilayah Anda.
- Jangan menempuh jalan yang tergenang, terutama jika kedalaman air tidak diketahui.
- Simpan foto kondisi kendaraan secara berkala sebagai dokumentasi bila diperlukan.
- Periksa kembali jangkauan jaminan polis Anda setiap tahun dan sesuaikan dengan risiko wilayah.
Baca Juga
FAQ Seputar Klaim Asuransi Mobil Banjir
1. Apakah mobil terendam banjir pasti diganti oleh asuransi?
Tidak selalu. Penggantian tergantung jenis polis, status polis saat kejadian, kesesuaian dokumen, dan tidak adanya pelanggaran seperti menghidupkan mesin saat terendam. Polis All Risk memberikan jaminan paling luas untuk kerusakan akibat banjir.
2. Berapa lama proses klaim asuransi mobil banjir?
Umumnya proses dari pelaporan hingga persetujuan klaim memakan waktu beberapa hari kerja hingga beberapa minggu, tergantung kelengkapan dokumen, jadwal survei, dan antrean bengkel. Saat bencana luas seperti banjir besar, proses bisa lebih lama karena banyak klaim masuk bersamaan.
3. Apakah klaim banjir mengurangi no claim bonus?
Ya, pada umumnya klaim yang disetujui akan memengaruhi besaran diskon no claim bonus saat perpanjangan polis berikutnya. Namun ketentuan detail berbeda antar perusahaan asuransi, jadi tanyakan langsung kepada penerbit polis Anda.
4. Bagaimana jika mobil saya hanya TLO dan terendam setengah roda?
Kerusakan sebagian seperti itu tidak dijamin polis TLO. Ganti rugi hanya berlaku jika kendaraan dinyatakan rusak total sesuai ketentuan polis atau hilang. Pertimbangkan upgrade ke All Risk jika Anda tinggal di daerah rawan genangan.
5. Apakah biaya derek mobil dari lokasi banjir ditanggung asuransi?
Banyak perusahaan asuransi menyediakan layanan derek untuk kendaraan yang rusak, termasuk akibat banjir, terutama menuju bengkel rekanan. Ketentuan dan jangkauan layanannya bervariasi, jadi konfirmasi saat melapor klaim.
Kesimpulan
Klaim asuransi mobil banjir adalah bentuk perlindungan yang sangat berguna bagi pemilik kendaraan, terutama di daerah rawan genangan. Kuncinya ada pada tiga hal: memiliki polis All Risk yang aktif, bertindak cepat dan tepat saat kejadian tanpa menghidupkan mesin, serta melengkapi dokumen dan bukti sejak awal. Pahami ketentuan polis Anda, catat nomor layanan klaim, dan lakukan langkah preventif agar kerugian akibat banjir tidak bertambah besar. Edukasi tentang proses klaim membantu Anda memanfaatkan polis dengan maksimal tanpa salah ekspektasi.