
Banyak orang mengenal asuransi mobil hanya dari kewajiban membayar pajak tahunan yang menyertai surat tanda nomor kendaraan. Padahal, memahami cara kerja asuransi mobil secara utuh akan membantu Anda memilih perlindungan yang benar-benar sesuai kebutuhan, bukan sekadar mengikuti tawaran yang paling murah. Artikel ini membahas secara edukatif apa itu asuransi mobil, jenis-jenis perlindungannya, cara kerja premi dan klaim, serta hal-hal yang perlu dipertimbangkan sebelum membeli polis.
Apa Itu Asuransi Mobil?
Asuransi mobil adalah perjanjian antara pemilik kendaraan (tertanggung) dengan perusahaan asuransi (penanggung). Dalam perjanjian tersebut, pemilik mobil membayar sejumlah premi secara berkala, dan sebagai imbalannya, perusahaan asuransi bersedia menanggung kerugian finansial yang timbul dari kejadian yang dipertanggungkan, seperti kecelakaan, pencurian, atau kerusakan akibat bencana alam, sesuai dengan jenis jaminan yang dipilih.
Prinsip dasarnya sama seperti asuransi pada umumnya: risiko yang besar dan sulit diprediksi oleh satu orang disebar ke banyak orang yang membayar premi. Dengan demikian, saat musibah menimpa salah satu peserta, dana kolektif tersebut digunakan untuk menanggung kerugiannya. Untuk mobil, risiko yang paling umum ditanggung adalah kerusakan akibat tabrakan, kehilangan akibat pencurian, dan tanggung jawab hukum terhadap pihak ketiga.
Jenis-Jenis Jaminan Asuransi Mobil
1. Jaminan Total Loss Only (TLO)
Jaminan TLO hanya memberikan ganti rugi jika kendaraan mengalami kerugian total. Yang dimaksud kerugian total umumnya adalah biaya perbaikan mencapai atau melebihi 75 persen dari harga kendaraan pada saat kejadian, atau kendaraan hilang karena pencurian dan tidak ditemukan lagi dalam jangka waktu yang ditentukan, biasanya 30 sampai 60 hari. Artinya, kerusakan ringan atau sedang seperti penyok, pecah kaca, atau kerusakan mesin ringan tidak akan diganti pada polis TLO.
Jaminan TLO biasanya dipilih untuk mobil yang usianya sudah cukup tua atau nilai jualnya rendah, karena preminya jauh lebih terjangkau dibandingkan tipe komprehensif.
2. Jaminan Komprehensif
Jaminan komprehensif atau all risk menanggung kerusakan sebagian maupun total, termasuk kehilangan akibat pencurian. Contohnya, jika mobil Anda tergores di area parkir, kaca pecah karena kerikil, atau penyok karena pohon tumbang, semuanya dapat diklaim. Premi komprehensif lebih tinggi daripada TLO, tetapi cakupannya jauh lebih luas. Jenis ini umumnya disarankan untuk mobil baru atau mobil yang nilai jualnya masih tinggi.
3. Perluasan Jaminan
Selain jaminan utama, perusahaan asuransi biasanya menawarkan perluasan atau extension yang dapat ditambahkan ke polis, dengan tambahan premi. Beberapa perluasan yang umum di Indonesia antara lain:
- Gempa bumi dan tsunami: melindungi dari kerusakan akibat guncangan atau gelombang tsunami, yang secara standar sering dikeluarkan dari jaminan dasar.
- Banjir dan angin topan: melindungi kerusakan akibat banjir, termasuk mobil yang terendam.
- Kericuhan dan huru-hara: menanggung kerugian akibat kerusuhan massa.
- Tanggung jawab hukum terhadap pihak ketiga: menanggung klaim dari pihak lain yang mengalami kerugian akibat mobil Anda, baik kerugian badan maupun barang.
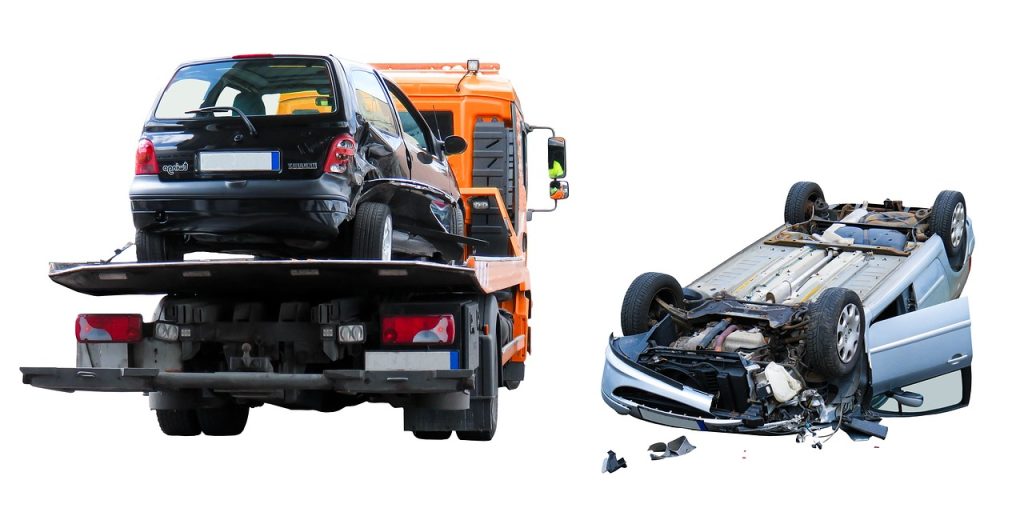
- Awaltowing: bantuan derek dan layanan darurat di jalan.
Penting dipahami bahwa perluasan adalah pilihan, bukan bawaan. Banyak pemilik mobil baru menyadari ini setelah mengalami kerusakan akibat banjir dan ternyata polisnya tidak mencakup jaminan banjir. Selalu tanyakan secara eksplisit peristiwa apa saja yang dijamin dan yang tidak.
Cara Kerja Premi dan Faktor yang Memengaruhinya
Premi adalah jumlah yang Anda bayar kepada perusahaan asuransi, biasanya dihitung sebagai persentase dari nilai kendaraan per tahun. Besaran persentase ini dipengaruhi beberapa faktor. Pertama, jenis jaminan: komprehensif selalu lebih mahal dari TLO. Kedua, nilai dan tipe kendaraan: mobil mewah atau mobil dengan suku cadang mahal memiliki premi lebih tinggi karena risiko biaya perbaikannya besar. Ketiga, penggunaan kendaraan: mobil yang digunakan untuk operasional harian jarak jauh berisiko lebih tinggi dibandingkan mobil yang jarang dipakai. Keempat, wilayah: mobil yang berdomisili di daerah rawan banjir bisa dikenakan premi atau perluasan tambahan. Kelima, riwayat klaim: beberapa perusahaan memberikan diskon premi bagi pemilik yang tidak pernah klaim selama periode tertentu, yang dikenal sebagai no claim bonus.
Nilai pertanggungan biasanya mengacu pada harga kendaraan di pasar atau sesuai kesepakatan. Perusahaan asuransi juga menerapkan nilai penyusutan seiring umur mobil, sehingga uang pertanggungan untuk mobil tahun lama akan lebih kecil daripada harga belinya. Jika polis menetapkan nilai pertanggungan di bawah harga sebenarnya (underinsurance), ganti rugi akan dihitung secara proporsional.
Alur Klaim Asuransi Mobil
Proses klaim umumnya mengikuti langkah-langkah berikut:
- Laporkan kejadian: segera hubungi perusahaan asuransi dalam batas waktu yang ditentukan polis, umumnya 3 sampai 5 hari kerja sejak kejadian. Pelampauan batas waktu dapat membuat klaim ditolak.
- Kumpulkan dokumen: biasanya meliputi polis, sim dan STNK, KTP, surat laporan polisi (untuk kehilangan atau kecelakaan dengan pihak ketiga), serta foto kerusakan.
- Survei atau inspeksi: petugas asuransi akan memeriksa kondisi kendaraan untuk memastikan kerusakan sesuai dengan yang dilaporkan dan tidak termasuk pengecualian.
- Estimasi biaya perbaikan: untuk klaim kerusakan, perbaikan biasanya dilakukan di bengkel rekanan dan biayanya langsung ditanggung asuransi (bergantung pada ketentuan polis, seperti tanggungan sendiri). Untuk klaim total loss atau pencurian, ganti rugi dihitung dari nilai pertanggungan dikurangi penyusutan.
- Penyelesaian: klaim disetujui dan pembayaran atau perbaikan dilakukan sesuai ketentuan.
Ada dua istilah penting yang perlu dipahami dalam klaim. Pertama, tanggungan sendiri (deductible), yaitu sebagian kecil biaya perbaikan yang wajib ditanggung pemilik mobil setiap kali klaim kerusakan. Kedua, pengecualian (exclusion), yaitu peristiwa yang tidak dijamin, misalnya kerusakan karena kelalaian seperti meninggalkan kunci di dalam mobil yang mengakibatkan pencurian, memakai mobil tanpa SIM yang sah, atau menggunakannya untuk balap.
Hal yang Perlu Dipertimbangkan Sebelum Membeli Polis
Memilih asuransi mobil bukan sekadar membandingkan angka premi. Pertimbangkan hal-hal berikut:
- Sesuaikan jenis jaminan dengan kondisi mobil: mobil baru bernilai tinggi sebaiknya dilindungi komprehensif, sementara mobil tua dengan nilai rendah mungkin cukup TLO agar premi tidak memberatkan.
- Periksa reputasi penanganan klaim: premi murah tidak berguna jika proses klaim berlarut-larut. Pelajari rekam jejak perusahaan, ulasan pemegang polis, dan jaringan bengkel rekanannya.
- Pahami dengan detail apa yang tidak dijamin: baca bagian pengecualian polis, bukan hanya brosur promosinya.
- Perhatikan batas nilai pertanggungan dan penyusutan: pastikan Anda tahu berapa nominal maksimal yang bisa diterima jika terjadi kerugian total.
- Bandingkan beberapa penawaran: gunakan fitur perbandingan yang biasanya disediakan perusahaan atau minta penawaran resmi dari lebih dari satu asuransi sebelum memutuskan.
Perlu ditegaskan bahwa asuransi mobil adalah instrumen perlindungan finansial, bukan produk yang menghasilkan keuntungan. Tujuannya adalah membatasi kerugian besar yang tiba-tiba, bukan mencari imbal hasil.
Kewajiban Pemegang Polis
Sebagai pemegang polis, Anda juga memiliki kewajiban yang jika diabaikan dapat membuat klaim ditolak: membayar premi tepat waktu, menjaga mobil dalam kondisi laik jalan, mematuhi aturan lalu lintas, melaporkan perubahan data yang material (misalnya pindah domisili atau perubahan penggunaan mobil menjadi komersial), dan tidak mengada-adakan kronologi kejadian. Klaim yang mengandung ketidakbenaran bukan hanya berisiko ditolak, tetapi juga dapat berujung pada pembatalan polis.
Baca Juga
FAQ
1. Apakah mobil wajib diasuransikan di Indonesia?
Secara hukum, belum ada kewajiban asuransi mobil untuk kendaraan pribadi. Namun, asuransi sangat disarankan karena risiko finansial dari kecelakaan atau pencurian bisa jauh lebih besar daripada premi yang dibayarkan. Beberapa leasing atau pembiayaan mobil justru mewajibkan asuransi selama masa kredit berjalan.
2. Berapa premi asuransi mobil per tahun?
Premi umumnya dihitung sebagai persentase dari harga kendaraan, dengan rentang yang bervariasi tergantung jenis jaminan, tipe mobil, usia, dan wilayah. Untuk angka pasti, minta penawaran resmi dari perusahaan asuransi karena setiap perusahaan menerapkan tarif berbeda.
3. Apakah kerusakan akibat banjir otomatis dijamin?
Tidak selalu. Pada banyak polis, jaminan banjir, gempa, dan angin topan merupakan perluasan yang harus dibeli terpisah. Cek polis Anda dan tanyakan secara eksplisit ke perusahaan sebelum musim hujan.
4. Mobil tua apakah masih bisa diasuransikan?
Bisa, meskipun beberapa perusahaan menerapkan batas usia kendaraan atau mensyaratkan inspeksi terlebih dahulu. Untuk mobil tua, jaminan TLO sering menjadi pilihan yang lebih ekonomis.
5. Apa yang terjadi jika klaim ditolak?
Perusahaan wajib memberikan alasan penolakan. Jika Anda merasa penolakan tidak sesuai isi polis, ajukan keberatan secara tertulis ke perusahaan. Jika tidak tercapai kesepakatan, pemegang polis dapat mengadu ke Otoritas Jasa Keuangan (OJK) melalui jalur pengaduan konsumen.
Kesimpulan
Asuransi mobil bekerja dengan prinsip memindahkan risiko kerugian besar dari pemilik kendaraan kepada perusahaan asuransi dengan imbalan premi. Pilih jenis jaminan sesuai usia dan nilai mobil, pahami perluasan yang tersedia, kenali istilah seperti tanggungan sendiri dan pengecualian, serta patuhi kewajiban sebagai pemegang polis. Dengan pemahaman yang benar sejak awal, Anda tidak akan salah memilih polis dan tidak akan kaget saat proses klaim berlangsung.