
Mengapa Penggunaan Kendaraan Menentukan Perlindungan Asuransi
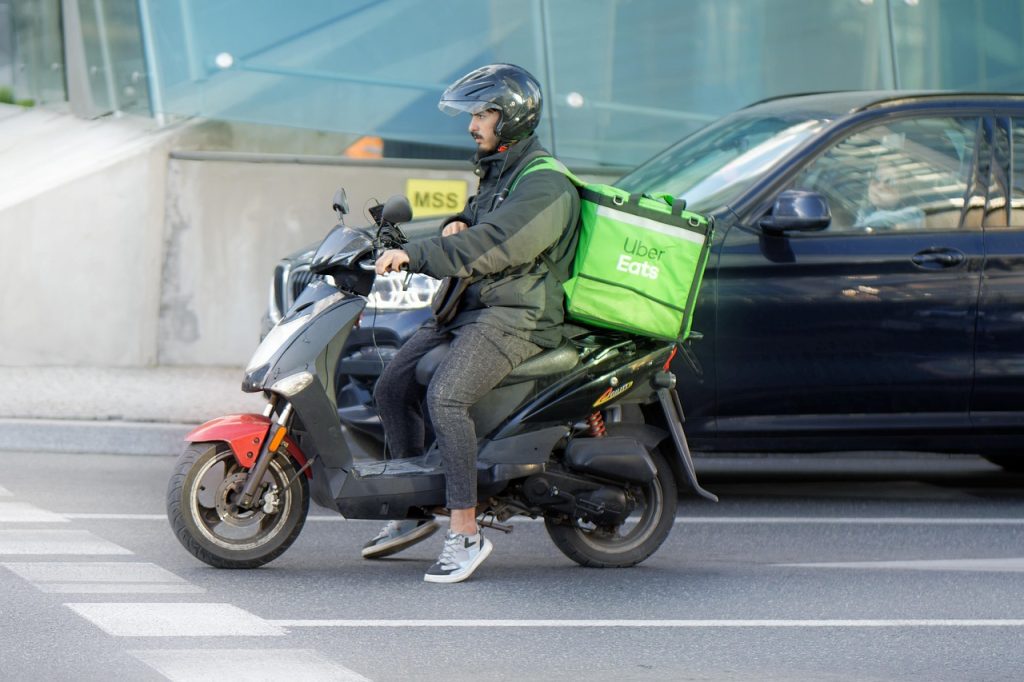
Polis asuransi kendaraan pada umumnya dibuat dengan asumsi tertentu tentang bagaimana mobil atau motor itu digunakan. Ketika Anda mengisi data saat mendaftarkan asuransi, pernyataan tujuan penggunaan kendaraan — misalnya penggunaan pribadi, atau digunakan untuk menghasilkan pendapatan seperti mengantar penumpang dan paket berbayar — menjadi dasar penentuan premi dan cakupan. Banyak pengemudi ojek online, pengantar makanan, dan kurir memakai kendaraan pribadi untuk bekerja, tetapi polis yang mereka pegang hanya mengasumsikan penggunaan pribadi. Ketidaksesuaian ini jarang terasa selama tidak terjadi apa-apa, tetapi menjadi masalah serius tepat saat klaim diajukan.
Artikel ini membahas secara edukatif bagaimana kategori penggunaan kendaraan memengaruhi asuransi, apa saja risiko klaim yang bisa ditolak, dan langkah-langkah yang bisa dilakukan pengemudi dan pengantar barang untuk memastikan perlindungan mereka benar-benar sesuai dengan aktivitas sehari-hari. Semua informasi di sini bersifat umum; ketentuan pasti selalu ada di polis masing-masing dan dijelaskan langsung oleh penanggung asuransi.
Penggunaan Pribadi vs Komersial: Apa Bedanya?
Dalam praktik asuransi, kendaraan biasanya dikelompokkan berdasarkan penggunaannya:
- Penggunaan pribadi: kendaraan dipakai untuk keperluan pribadi dan keluarga — perjalanan kerja biasa, belanja, liburan. Risiko yang diasumsikan relatif kecil: kilometer tempuh moderat, tanpa muatan komersial.
- Penggunaan komersial: kendaraan digunakan untuk kegiatan yang menghasilkan pendapatan — mengantar penumpang berbayar, mengantar pesanan makanan atau barang, distribusi, kargo. Frekuensi perjalanan tinggi, jam operasional panjang, dan intensitas paparan lalu lintas lebih besar.
Dari sudut pandang penanggung asuransi, penggunaan komersial menaikkan probabilitas kecelakaan: lebih banyak jam di jalan, lebih banyak area operasi, tekanan waktu dari sistem pesanan, dan kelelahan pengemudi. Karena itu polis untuk penggunaan komersial umumnya berpremi lebih tinggi, atau disertai ketentuan khusus. Ini bukan diskriminasi, melainkan pemetaan risiko yang berbeda.
Risiko Klaim Ditolak karena Ketidaksesuaian Penggunaan
Masalah paling umum yang dialami pengemudi komersial adalah penolakan klaim dengan alasan ketidaksesuaian data. Contoh polanya (ilustratif, bukan kasus spesifik):
- Pengemudi mengantar pesanan saat terjadi kecelakaan. Polisnya terdaftar sebagai penggunaan pribadi. Saat investigasi, penanggung asuransi menemukan aktivitas pengantaran berbayar pada saat kejadian dan menilai ada pelanggaran pernyataan polis.
- Kendaraan dimodifikasi menjadi rak pengantar, lalu kerusakan terkait modifikasi itu diklaim, padahal modifikasi tidak dilaporkan ke penanggung asuransi.
- Klaim mengatasnamakan kecelakaan “perjalanan pribadi” padahal bukti menunjukkan sedang bekerja — hal ini berisiko dikategorikan sebagai misrepresentasi dan berakibat fatal.
Penolakan seperti ini bukan sekadar kehilangan klaim satu kejadian. Pada beberapa situasi, pelanggaran pernyataan material bisa memengaruhi kelanjutan polis itu sendiri. Karena itu, keterbukaan sejak awal jauh lebih aman daripada berharap ketidaksesuaian tidak terdeteksi.
Platform dan Perlindungan dari Mitra: Kenali Batasnya
Banyak platform pengantaran dan ojek online bekerja sama dengan penanggung asuransi untuk memberi perlindungan kepada mitra pengemudi, misalnya perlindungan kecelakaan diri saat status online, atau tanggung jawab hukum terbatas. Perlindungan ini nyata dan bermanfaat, tetapi penting memahami batasnya:
- Umumnya berlaku hanya selama status pengemudi aktif/online pada saat kejadian, sehingga kejadian saat offline mungkin tidak tercakup.
- Fokusnya biasanya pada perlindungan orang (kecelakaan diri) atau tanggung jawab tertentu, tidak selalu mencakup kerusakan kendaraan secara menyeluruh.
- Nominal pertanggungan dan syarat klaim dibatasi ketentuan program, dan bisa berubah karena kebijakan platform.
Artinya, perlindungan dari platform umumnya bukan pengganti penuh asuransi kendaraan yang sesuai. Keduanya memainkan peran berbeda: perlindungan platform untuk risiko pada pengemudi saat bekerja, asuransi kendaraan untuk aset kendaraan itu sendiri.
Langkah-Langkah Memastikan Polis Sesuai dengan Aktivitas Anda
- Jujur saat mengisi pernyataan penggunaan. Sampaikan bahwa kendaraan digunakan untuk mengantar penumpang/paket berbayar, meskipun paruh waktu. Tanyakan kepada penanggung asuransi produk apa yang sesuai.
- Cari produk dengan fitur penggunaan komersial. Beberapa penanggung asuransi memiliki produk atau rider khusus untuk penggunaan kendaraan berpendapatan. Preminya biasanya lebih tinggi, tetapi premi itu membeli kepastian klaim.
- Laporkan modifikasi kendaraan. Rak pengantaran, papan reklame, atau perubahan struktur sebaiknya dilaporkan agar perlindungan tidak berubah bentuk.
- Dokumentasikan segala sesuatu. Foto kondisi kendaraan, catatan odometer, bukti status aplikasi saat kejadian, dan kronologi mempercepat proses klaim dan menghindari ambiguitas.
- Pahami syarat klaim sejak awal. Simpan ketentuan polis, pahami masa lapor klaim, dokumen yang diminta, dan proses investigasi.
- Perbarui data saat aktivitas berubah. Jika dari paruh waktu menjadi penuh waktu, atau ganti jenis pekerjaan, informasikan ke penanggung asuransi agar polis dievaluasi ulang.
Faktor yang Memengaruhi Premi Kendaraan Komersial
Beberapa faktor umum yang menentukan premi, baik untuk penggunaan pribadi maupun komersial:
- Nilai dan jenis kendaraan: mobil vs motor, tahun pembuatan, harga pasar.
- Cakupan yang dipilih: komprehensif (all risk) vs TLO, plus perluasan seperti banjir, gempa, kerusuhan, atau tanggung jawab hukum pihak ketiga.
- Profil penggunaan: intensitas penggunaan komersial menaikkan premi karena risiko lebih tinggi.
- Riwayat klaim: riwayat bebas klaim biasanya memberi manfaat seperti diskon no-claim bonus.
Untuk pengemudi komersial dengan anggaran terbatas, kombinasi yang umum dipertimbangkan adalah asuransi TLO untuk kerusakan besar plus perlindungan kecelakaan diri dari program mitra platform. Namun keputusan akhir harus didasarkan pada hitungan risiko pribadi: kehilangan kendaraan untuk pengemudi ojol sama dengan kehilangan mata pencaharian.
Hal yang Sering Diremehkan Pengemudi Komersial
- Menganggap polis pribadi otomatis berlaku saat bekerja. Tidak selalu; pernyataan penggunaan adalah dasar pertanggungan.
- Membiarkan status online sebagai “bukti” tunggal. Status aplikasi membantu, tetapi laporan polisi dan kronologi tetap dokumen inti klaim.
- Tidak membaca pengecualian. Banyak polis mengecualikan kejadian tertentu seperti lomba, penggunaan di luar wilayah tertentu, atau pengemudi tanpa lisensi sesuai jenis kendaraan.
- Menunda lapor klaim. Masa lapor biasanya pendek. Keterlambatan bisa menyulitkan investigasi dan menjadi alasan penolakan.
Pertanyaan yang Sebaiknya Ditanyakan ke Penanggung Asuransi
Sebelum membeli atau memperbarui polis, siapkan daftar pertanyaan ini:
- Apakah penggunaan kendaraan untuk mengantar penumpang/paket berbayar diakui dalam polis ini?
- Jika diakui, apa syaratnya dan berapa beda preminya dibanding penggunaan pribadi?
- Apa yang terjadi pada klaim jika ternyata ada pengantaran berbayar saat kejadian dan polis hanya mencantumkan penggunaan pribadi?
- Apakah modifikasi ringan untuk pekerjaan (rak, box pengiriman) perlu dilaporkan?
- Bagaimana proses dan batas waktu pelaporan klaim, serta dokumen apa saja yang wajib disiapkan?
Menanyakan hal-hal ini secara eksplisit, sebaiknya lewat kanal resmi yang meninggalkan jejak tertulis, memberi Anda bukti jawaban bila suatu saat dibutuhkan.
Kesimpulan
Bagi pengemudi ojek online, pengantar makanan, dan kurir, kendaraan bukan sekadar alat transportasi melainkan alat kerja utama. Ketidaksesuaian antara penggunaan nyata kendaraan dan pernyataan di polis adalah salah satu penyebab paling umum penolakan klaim. Solusinya berawal dari keterbukaan: sampaikan penggunaan komersial sejak awal, pilih produk atau fitur yang mengakui penggunaan tersebut, laporkan modifikasi, dan pahami batas perlindungan dari platform kerja Anda. Premi yang sedikit lebih tinggi untuk polis yang sesuai jauh lebih murah daripada klaim yang ditolak di saat paling membutuhkan. Simpan semua dokumen, kenali syarat klaim, dan evaluasi ulang polis setiap kali pola kerja Anda berubah.
Baca Juga
FAQ
1. Apakah asuransi mobil pribadi berlaku saat saya mengantar penumpang berbayar?
Tidak selalu. Jika polis terdaftar untuk penggunaan pribadi, kejadian saat mengantar penumpang atau paket berbayar bisa dianggap tidak sesuai dengan pernyataan polis dan menjadi dasar penolakan klaim. Sampaikan aktivitas Anda ke penanggung asuransi agar bisa dicarikan solusi yang sesuai.
2. Apakah perlindungan dari platform ojol sudah cukup?
Perlindungan dari platform umumnya fokus pada kecelakaan diri saat pengemudi berstatus aktif, dengan nominal dan syarat tertentu. Perlindungan itu biasanya tidak menggantikan asuransi kendaraan menyeluruh, sehingga keduanya justru saling melengkapi.
3. Kenapa premi untuk penggunaan komersial lebih mahal?
Karena intensitas penggunaan lebih tinggi: lebih banyak jam di jalan, jangkauan area lebih luas, dan risiko kecelakaan yang diasumsikan lebih besar. Premi yang lebih tinggi mencerminkan risiko yang lebih besar dan menjaga klaim tetap bisa dibayar.
4. Apakah modifikasi seperti rak pengantaran harus dilaporkan?
Sebaiknya ya. Modifikasi pada kendaraan idealnya dilaporkan ke penanggung asuransi agar status pertanggungan jelas. Modifikasi yang tidak dilaporkan berisiko mempersulit klaim yang berkaitan dengan bagian yang dimodifikasi.
5. Dokumen apa yang penting disiapkan saat klaim kecelakaan?
Umumnya: polis, KTP dan SIM pengemudi, STNK, laporan polisi, foto kerusakan, kronologi kejadian, dan bukti pendukung seperti tangkapan layar status aplikasi bila kejadian terjadi saat bekerja. Cek ketentuan polis Anda karena daftar dokumen bisa berbeda.