
Pernah merasa uang yang sama tahun lalu bisa membeli lebih banyak barang daripada sekarang? Itulah inflasi bekerja dalam diam. Untuk orang yang menyimpan uang secara pasif di rekening tabungan, inflasi adalah musuh yang tak terlihat: nominalnya tetap, daya belinya menyusut. Artikel ini menjelaskan apa itu inflasi, bagaimana ia menggerus tabungan, dan langkah-langkah yang bisa dilakukan orang awam untuk menghadapinya — murni edukasi, tanpa rekomendasi produk investasi tertentu.
Apa Itu Inflasi dan Mengapa Terjadi
Inflasi adalah kenaikan harga barang dan jasa secara umum dalam periode tertentu, yang menyebabkan nilai beli uang menurun. Di Indonesia, angka inflasi diumumkan rutin oleh Badan Pusat Statistik (BPS) dan diawasi Bank Indonesia agar tetap dalam target yang sehat, umumnya di kisaran 2,5 hingga 4,5 persen per tahun. Inflasi rendah dan terkendali sebenarnya tanda perekonomian yang bergerak; yang berbahaya adalah inflasi tinggi (menggerus daya beli cepat) atau justru deflasi berkepanjangan (tanda ekonomi lesu).
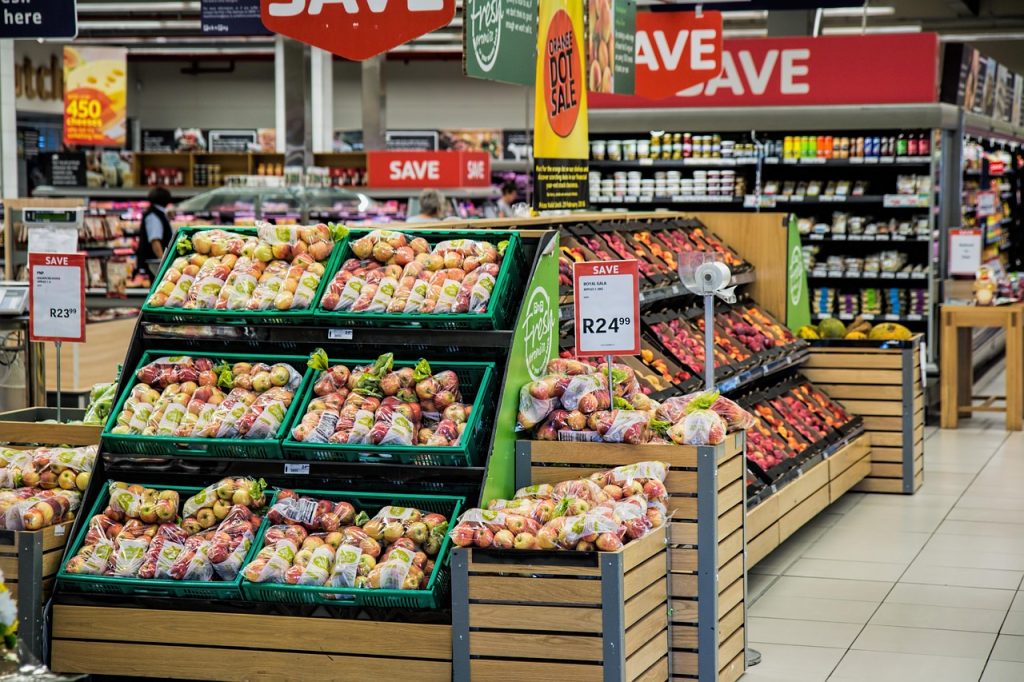
Penyebab inflasi umumnya digolongkan menjadi beberapa jenis: inflasi permintaan (banyak orang mengejar barang yang jumlahnya terbatas), inflasi biaya (harga bahan baku atau energi naik sehingga harga jual ikut naik), dan inflasi yang dipicu ekspektasi atau kebijakan. Dalam keseharian, kita merasakannya sebagai harga minyak goreng, beras, transportasi, dan biaya sekolah yang perlahan naik dari tahun ke tahun.
Bagaimana Inflasi Menggerus Tabungan
Cara paling sederhana memahaminya lewat daya beli. Misalkan tahun ini Rp1.000.000 bisa membeli satu keranjang kebutuhan. Jika harga keranjang yang sama naik 4 persen, tahun depan butuh sekitar Rp1.040.000 untuk barang yang sama. Uang Rp1.000.000 di tabungan yang tidak bertambah nilainya kini ‘lebih kecil’ secara riil — ia tidak bisa membeli sebanyak sebelumnya.
Berikutnya perhitungkan bunga tabungan. Jika bunga tabungan setahun sekitar 2 persen, sedangkan inflasi 4 persen, maka secara riil nilai uang Anda menyusut sekitar 2 persen per tahun. Selisih antara bunga (atau imbal hasil) dan inflasi inilah yang sering disebut kenaikan atau penurunan nilai riil. Semakin lama uang dibiarkan diam, semakin besar celahnya: dalam sepuluh tahun, daya beli uang yang mengalami penyusutan riil 2 persen per tahun berkurang cukup signifikan, meskipun nominalnya terlihat bertambah karena bunga.
Poin pentingnya: bukan berarti tabungan itu buruk. Tabungan berfungsi sebagai dana darurat dan penyangga likuiditas — uang yang harus cepat bisa diambil dan aman dari fluktuasi. Masalahnya hanya ketika seluruh kekayaan dibiarkan diam di instrumen yang imbal hasilnya di bawah inflasi dalam jangka panjang.
Tanda-Tanda Daya Beli Anda Sedang Tertekan
Beberapa gejala yang bisa diamati sendiri: pengeluaran bulanan dengan daftar belanja yang sama ternyata membengkak dibanding setahun lalu; harga jasa seperti potong rambut atau transportasi naik tanpa perubahan kualitas; dan tabungan terasa cepat habis meski pola belanja tidak berubah. Jika hal-hal ini terjadi, berarti anggaran Anda perlu dikalibrasi ulang terhadap harga hari ini, bukan harga satu-dua tahun lalu. Kebiasaan mencatat pengeluaran bulanan sangat membantu mendeteksi gejala ini lebih awal.
Cara Menghadapi Inflasi untuk Orang Awam
1. Pahami angka inflasi secara berkala. Ikuti rilis BPS atau kanal resmi Bank Indonesia. Anda tidak perlu menghafal rumusnya; cukup pahami arah besarnya agar bisa membandingkan dengan imbal hasil instrumen yang Anda pakai.
2. Pertahankan dana darurat, tapi jangan menumpuk seluruh uang di sana. Aturan umum yang sering disarankan adalah menyisihkan dana darurat sekitar tiga sampai enam kali pengeluaran bulanan di instrumen yang likuid dan aman, lalu sisanya dialokasikan sesuai tujuan jangka panjang.
3. Belajar membandingkan imbal hasil terhadap inflasi. Setiap kali mempertimbangkan menyimpan uang di suatu instrumen, tanyakan: berapa imbal hasilnya, dan bagaimana dibanding inflasi? Ini melatih cara berpikir dalam nilai riil, bukan hanya nominal.
4. Tingkatkan kemampuan menghasilkan. Untuk kebanyakan orang, pengungkit terbesar melawan inflasi adalah pendapatan: keterampilan baru, sertifikasi, peluang karier, atau penghasilan tambahan yang realistis. Menaikkan pendapatan lebih cepat daripada inflasi adalah cara paling langsung menjaga daya beli.
5. Kendalikan gaya hidup dan catat pengeluaran. Gaya hidup yang naik lebih cepat dari pendapatan (lifestyle inflation) membuat efek inflasi terasa berlipat. Mencatat pengeluaran dan meninjau langganan yang tidak terpakai membantu menjaga arus kas tetap sehat.
6. Edukasi diri sebelum mengambil keputusan. Untuk mengalahkan inflasi dalam jangka panjang, banyak orang mempelajari instrumen keuangan dengan profil risiko berbeda-beda. Pelajari karakteristik, risiko, dan biaya masing-masing secara mandiri dari sumber resmi (OJK, BI, BPS) sebelum memutuskan apa pun. Hindari tawaran yang menjanjikan keuntungan pasti atau ‘di atas inflasi tanpa risiko’ — janji semacam itu adalah ciri penipuan.
7. Tinjau tujuan keuangan secara periodik. Target yang disusun tiga tahun lalu dengan angka zaman itu perlu diperbarui. Harga rumah, biaya pendidikan, dan kebutuhan hidup bergerak; anggap rencana keuangan sebagai dokumen hidup yang di evaluasi minimal setahun sekali.
Kesimpulan
Inflasi adalah kenyataan yang tidak bisa dihindari, tetapi dampaknya terhadap tabungan bisa dikelola. Kuncinya: pahami bahwa yang penting adalah nilai riil, bukan nominal; jaga dana darurat tetap likuid tanpa menumpuk seluruh kekayaan di sana; dan tingkatkan pendapatan serta literasi keuangan agar daya beli tidak tertinggal oleh harga. Langkah kecil yang konsisten — mencatat pengeluaran, meninjau anggaran, dan terus belajar — jauh lebih berdampak daripada mencari jalan pintas yang menjanjikan hasil instan.
Baca Juga
FAQ
1. Apakah menabung di bank itu rugi karena inflasi?
Tidak selalu rugi, tergantung perbandingan bunga dan inflasi serta tujuan uangnya. Untuk dana darurat, keamanan dan kecepatan penarikan lebih penting daripada imbal hasil. Namun menumpuk seluruh kekayaan jangka panjang di instrumen berbunga rendah memang berisiko daya belinya tergerus dari waktu ke waktu.
2. Berapa angka inflasi yang dianggap normal di Indonesia?
Pemerintah menetapkan sasaran inflasi yang umumnya berada di kisaran 2,5 sampai 4,5 persen per tahun. Angka aktual setiap bulan diumumkan BPS dan bisa diakses publik secara gratis.
3. Bagaimana cara menghitung penurunan daya beli uang saya?
Cara kasar: bandingkan bunga (atau imbal hasil) yang Anda terima dengan laju inflasi. Selisihnya adalah pertumbuhan nilai riil. Jika bunga 2 persen dan inflasi 4 persen, nilai riil uang menyusut sekitar 2 persen setahun. Perhitungan yang lebih presisi menggunakan rumus nilai riil, tetapi perkiraan selisih ini cukup untuk gambaran umum.
4. Apakah emas selalu melindungi dari inflasi?
Tidak ada instrumen yang ‘selalu’ apa pun. Emas punya fluktuasi harga sendiri dan tidak menghasilkan bunga atau dividen. Karena itu pelajari karakteristik tiap instrumen dari sumber resmi dan hindari mengandalkan satu aset saja tanpa memahami risikonya.
5. Apa tanda-tanda saya terlalu banyak uang diam di tabungan?
Jika jumlah saldo jauh melebihi kebutuhan dana darurat (misalnya lebih dari dua belas kali pengeluaran bulanan) dan tujuan jangka panjang belum bergerak, itu tanda alokasi perlu ditinjau ulang dengan mempertimbangkan tujuan, jangka waktu, dan risiko yang sanggup Anda terima.