
Apa Itu Menutup Kartu Kredit dan Kapan Waktu yang Tepat?
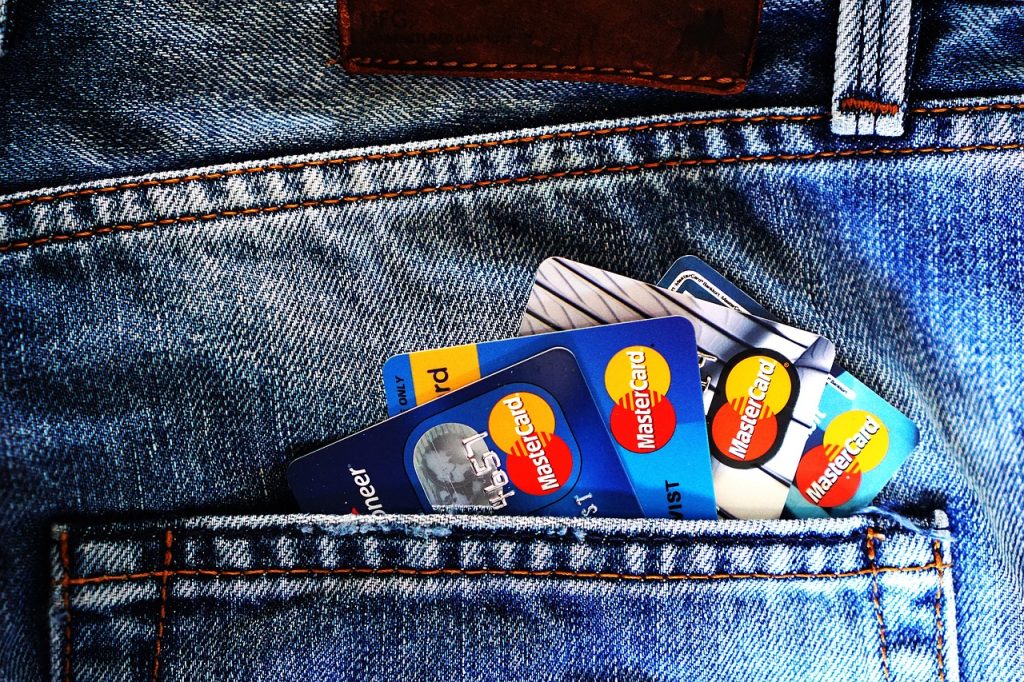
Menutup kartu kredit adalah proses penghentian kartu secara resmi di pihak penerbit, sehingga kartu tidak lagi bisa digunakan untuk transaksi dan akunnya ditutup permanen. Banyak orang berpikir menutup kartu kredit cukup dengan memotong kartu fisik atau berhenti memakainya. Faktanya, jika proses resmi tidak dilakukan, kartu tersebut masih tercatat aktif di sistem bank dan bisa tetap kena iuran tahunan, bahkan berisiko disalahgunakan. Artikel ini menjelaskan langkah-langkah menutup kartu kredit dengan benar, konsekuensinya terhadap profil kredit Anda, serta hal-hal yang wajib Anda perhatikan sebelum mengirim permintaan penutupan.
Waktu yang tepat untuk menutup kartu kredit adalah ketika Anda sudah tidak membutuhkan fiturnya, merasa biaya tahunan tidak sepadan, atau ingin mengurangi godaan belanja yang melebihi kemampuan. Namun, ada kondisi kapan pun alasannya, syarat utamanya sama: seluruh tagihan harus lunas terlebih dahulu. Bank umumnya tidak akan memproses penutupan jika masih ada saldo tagihan, angsuran cicilan, atau transaksi yang belum jatuh tempo.
Hal yang Harus Dipersiapkan Sebelum Menutup Kartu Kredit
Sebelum mengajukan penutupan, lakukan persiapan berikut agar prosesnya berjalan lancar dan tidak menimbulkan masalah di kemudian hari:
- Lunasi seluruh tagihan. Cek jumlah tagihan terakhir melalui mobile banking, internet banking, atau call center. Pastikan tidak ada transaksi yang masih tertunda (pending) dari periode sebelumnya.
- Selesaikan angsuran cicilan 0% atau konversi tagihan. Jika Anda memiliki program cicilan yang berjalan, sebagian besar bank mensyaratkan semua angsuran selesai atau dilunasi penuh sebelum kartu ditutup.
- Pastikan tidak ada transaksi yang belum masuk tagihan. Transaksi hotel, rental mobil, atau pembelian online kadang baru tertagih beberapa hari setelah dilakukan. Beri jeda beberapa hari setelah transaksi terakhir sebelum mengajukan penutupan.
- Gunakan sisa poin reward. Poin reward yang belum ditukar biasanya hangus setelah kartu ditutup. Tukarkan terlebih dahulu ke voucher, barang, atau keuntungan lain yang tersedia.
- Pindahkan pembayaran rutin yang terikat pada kartu. Layanan streaming, asuransi, atau langganan yang ditagihkan otomatis ke kartu harus dipindahkan ke metode pembayaran lain agar tidak gagal tagih.
- Pertimbangkan dampak terhadap profil kredit. Menutup kartu bisa memengaruhi skor kredit Anda, terutama jika kartu tersebut sudah lama aktif. Ini dijelaskan di bagian berikutnya.
Langkah-Langkah Menutup Kartu Kredit Secara Resmi
Prosedur penutupan sedikit berbeda antar bank, tetapi secara umum alurnya sebagai berikut:
- Ajukan permintaan penutupan ke bank. Cara paling aman adalah melalui call center resmi bank, cabang terdekat, atau fitur penutupan kartu di aplikasi resmi jika tersedia. Permintaan lewat surat elektronik resmi biasanya juga diterima, tetapi konfirmasi telepon sering diminta sebagai verifikasi tambahan.
- Sebutkan alasan penutupan. Bank biasanya menanyakan alasan Anda menutup kartu dan menawarkan produk alternatif, misalnya kartu tanpa iuran tahunan. Keputusan tetap di tangan Anda; Anda tidak wajib menerima tawaran tersebut.
- Tunggu konfirmasi pelunasan dan proses penutupan. Setelah permintaan diterima, bank akan memverifikasi bahwa tidak ada tagihan tersisa. Proses penutupan umumnya memakan waktu beberapa hari kerja hingga beberapa minggu tergantung kebijakan bank.
- Hancurkan kartu fisik. Setelah penutupan dikonfirmasi, potong kartu melalui bagian chip dan magnetiknya agar tidak dapat dipakai lagi.
- Simpan bukti penutupan. Minta surat keterangan atau konfirmasi tertulis bahwa kartu telah ditutup dengan status lunas. Dokumen ini penting jika ada klaim iuran tahunan atau transaksi tak dikenal muncul setelahnya.
- Cek status di aplikasi laporan kredit. Beberapa waktu setelah penutupan, pastikan status kartu di laporan kredit Anda sudah tercatat ditutup. Jika masih tercatat aktif setelah satu siklus penagihan, hubungi bank untuk koreksi.
Dampak Menutup Kartu Kredit terhadap Skor Kredit
Salah satu kekhawatiran terbesar saat menutup kartu kredit adalah efeknya pada skor kredit. Efek ini nyata, tetapi tidak selalu buruk, dan penting dipahami secara objektif:
- Utilisasi kredit bisa naik. Skor kredit memperhitungkan rasio pemakaian limit terhadap total limit yang tersedia. Menutup satu kartu mengecilkan total limit Anda, sehingga jika tagihan di kartu lain tetap, rasio pemakaian bisa naik dan skor bisa turun sementara.
- Riwayat kartu tertua bisa hilang pengaruhnya. Lama hubungan kredit adalah salah satu faktor penilaian. Menutup kartu terlama dapat memperpendek usia rata-rata riwayat kredit Anda, meski catatan riwayatnya sendiri biasanya masih tersimpan beberapa tahun.
- Jumlah kewajiban berkurang. Di sisi positif, menutup kartu mengurangi potensi utang dan menyederhanakan pengelolaan keuangan. Bagi orang yang sulit mengendalikan pemakaian kartu, manfaat ini sering lebih berarti daripada penurunan skor sementara.
- Slip gaji dan pengajuan kredit lain tetap mempertimbangkan kondisi terkini. Saat mengajukan KPR atau kredit kendaraan, pemeriksa kredit melihat keseluruhan profil: rasio utang terhadap pendapatan, riwayat pembayaran, dan utilizasi. Menutup kartu yang tidak terpakai biasanya tidak menjadi masalah besar jika kondisi lain sehat.
Kesimpulannya: jangan menutup kartu hanya karena takut memengaruhi skor, tetapi juga jangan menahan diri mempertahankan kartu yang justru membebani. Evaluasi dulu kondisi keuangan dan rencana kredit Anda, misalnya jika dalam waktu dekat akan mengajukan KPR, sebaiknya tunda penutupan hingga pengajuan selesai.
Menutup Kartu Kredit vs Menonaktifkan Sementara
Beberapa bank menyediakan opsi selain penutupan permanen. Sebelum memutuskan, kenali bedanya:
- Penutupan permanen (closure). Akun ditutup selamanya dan tidak bisa dibuka kembali dengan nomor kartu yang sama. Jika nanti butuh kartu lagi, Anda mengajukan aplikasi baru dari awal.
- Pemblokiran sementara atau card lock. Hanya menonaktifkan kartu sementara, biasanya untuk keamanan saat kartu hilang atau dicurigai. Akun tetap aktif dan iuran tahunan tetap bisa berjalan.
- Downgrade ke kartu tanpa iuran tahunan. Jika masalah utama Anda adalah biaya tahunan, meminta penurunan jenis kartu bisa jadi jalan tengah: fitur dasar tetap ada tanpa biaya, dan riwayat kartu tetap berjalan.
Untuk kebutuhan berbeda, artikel kami tentang cara memilih kartu kredit sesuai kebutuhan bisa membantu Anda menilai apakah kartu saat ini masih layak dipertahankan.
Kesalahan yang Sering Terjadi Saat Menutup Kartu Kredit
Agar prosesnya tidak menyisakan masalah, hindari kesalahan-kesalahan berikut:
- Memotong kartu tanpa mengajukan penutupan resmi. Kartu fisik hancur bukan berarti akun ditutup. Iuran tahunan tetap tertagih dan kartu virtual atau kartu tambahan bisa tetap berfungsi.
- Tidak mengecek transaksi pending. Tagihan yang muncul setelah penutupan bisa dianggap tunggakan jika tidak diselesaikan, dan itu mencatat riwayat buruk di profil kredit Anda.
- Lupa kartu tambahan. Kartu atas nama anggota keluarga (kartu tambahan) harus juga ditutup. Pastikan pemegang kartu tambahan berhenti memakainya sebelum tanggal penutupan.
- Tidak menyimpan bukti. Tanpa bukti tertulis, klaim bank atas iuran tahunan yang muncul setelah penutupan sulit dibantah.
- Menutup semua kartu sekaligus saat akan mengajukan kredit besar. Jika rencananya mengajukan KPR dalam beberapa bulan ke depan, lebih aman menyisakan satu kartu aktif dengan utilisasi rendah untuk menjaga profil kredit tetap sehat.
Baca Juga
FAQ
1. Apakah menutup kartu kredit menghapus riwayat kredit saya?
Tidak. Riwayat pembayaran kartu yang sudah ditutup tetap tersimpan di laporan kredit untuk jangka waktu tertentu sesuai kebijakan lembaga pelaporan. Yang berubah adalah status kartu menjadi ditutup, dan kontribusinya terhadap faktor utilisasi serta usia riwayat bisa bergeser.
2. Berapa lama proses penutupan kartu kredit biasanya?
Umumnya beberapa hari kerja hingga satu siklus tagihan, tergantung kebijakan masing-masing bank. Selalu konfirmasi estimasi waktu ke call center dan minta konfirmasi tertulis setelah selesai.
3. Apakah saya bisa menutup kartu kredit yang masih ada cicilan?
Umumnya tidak. Bank mensyaratkan seluruh angsuran, termasuk program cicilan 0% atau konversi tagihan, diselesaikan atau dilunasi penuh terlebih dahulu sebelum penutupan diproses.
4. Apakah menutup kartu kredit akan menurunkan skor SLIK saya?
Penutupan kartu tidak otomatis menurunkan catatan kredit. Namun, perubahan total limit dapat memengaruhi rasio pemakaian kredit yang ikut diperhitungkan. Jaga tagihan kartu lain tetap rendah agar dampaknya minimal.
5. Apakah kartu tambahan ikut tertutup saat kartu utama ditutup?
Ya, kartu tambahan menggantung pada kartu utama, sehingga penutupan kartu utama menghentikan kartu tambahan juga. Tetapi pastikan seluruh tagihan atas nama kartu tambahan sudah lunas.
6. Apakah lebih baik downgrade saja daripada menutup kartu?
Jika masalah utama adalah iuran tahunan dan Anda masih ingin menjaga riwayat kredit, downgrade ke kartu tanpa biaya tahunan bisa menjadi pilihan yang lebih seimbang. Jika tujuannya benar-benar menghentikan pemakaian, penutupan permanen lebih tepat.
Kesimpulan
Menutup kartu kredit adalah keputusan finansial yang sah dan bisa jadi tepat, asalkan dilakukan dengan prosedur resmi: lunasi seluruh tagihan dan cicilan, ajukan penutupan langsung ke bank, tukarkan sisa poin, pindahkan pembayaran terikat, simpan bukti penutupan, dan pantau status kartu di laporan kredit hingga tercatat ditutup. Pertimbangkan juga dampaknya pada profil kredit, terutama bila Anda sedang atau akan mengajukan kredit besar. Dengan langkah yang runtut, Anda bisa menutup kartu tanpa meninggalkan masalah tagihan tersembunyi maupun kerusakan catatan kredit.