
Banyak pemilik kartu kredit baru merasa cemas setiap kali lembar tagihan (statement) datang, baik lewat email maupun pos. Angka yang besar, istilah asing, dan tanggal yang bervariasi sering membuat orang langsung melihat “jumlah yang harus dibayar” lalu mengabaikan sisanya. Padahal, tagihan kartu kredit berisi banyak informasi penting yang bisa membantu Anda mengontrol pengeluaran, menghindari denda, dan mendeteksi transaksi yang tidak sah. Artikel ini membahas cara membaca tagihan kartu kredit secara runtut, istilah-istilah penting di dalamnya, serta hal-hal yang wajib Anda cek setiap bulan.
Mengapa Anda Perlu Membaca Tagihan Kartu Kredit Secara Menyeluruh
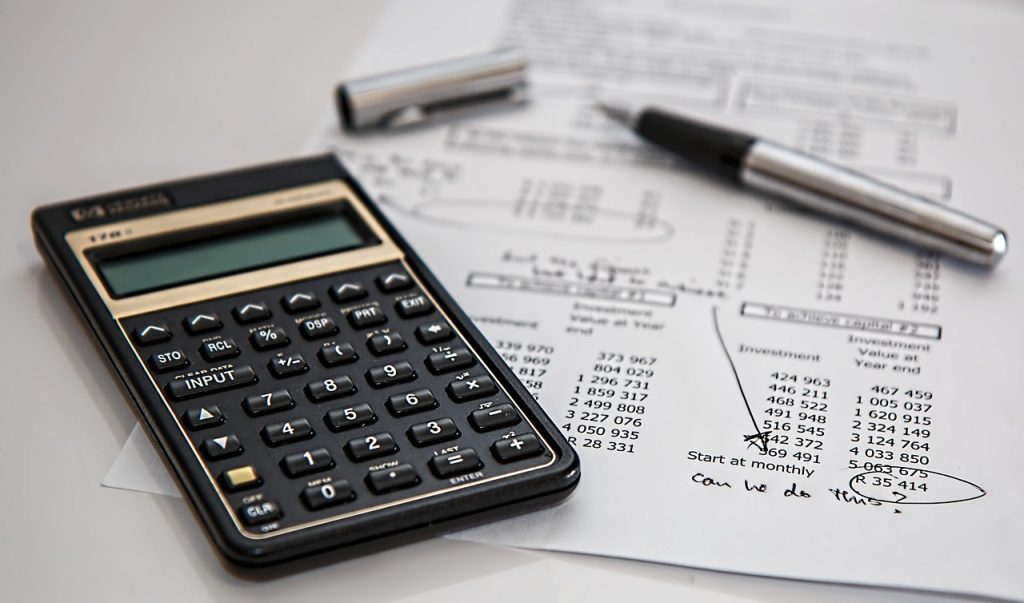
Tagihan kartu kredit bukan sekadar “surat tagih”. Ia adalah rekap tertulis dari seluruh aktivitas kartu Anda selama satu periode: berapa total belanja, berapa pembayaran yang sudah masuk, berapa bunga dan biaya yang muncul, dan sampai kapan Anda harus melunasi. Membacanya sekilas hanya akan membuat Anda melewatkan detail yang berdampak besar.
Beberapa risiko jika tagihan tidak dibaca teliti antara lain: transaksi penipuan yang lolos tanpa disanggah, biaya tahunan atau iuran yang terpakai tetap terbayar, denda keterlambatan karena salah membaca tanggal jatuh tempo, dan saldo minimum yang salah dibayar sehingga bunga tetap berjalan. Kebiasaan membaca tagihan lima sampai sepuluh menit setiap bulan adalah salah satu bentuk kehati-hatian keuangan paling murah yang bisa Anda lakukan.
Istilah Penting di Tagihan Kartu Kredit
Sebelum masuk ke langkah membaca, kenali dulu istilah yang muncul berulang-ulang. Penamaan antarbank bisa sedikit berbeda, tetapi maknanya hampir sama.
1. Tanggal Cetak (Statement Date)
Tanggal cetak adalah hari ketika bank “memotret” posisi akun Anda dan menerbitkan tagihan. Semua transaksi yang tercatat sebelum tanggal ini akan masuk ke tagihan bulan tersebut, sedangkan transaksi setelahnya masuk ke siklus berikutnya. Misalnya tanggal cetak Anda tanggal 5, maka belanja tanggal 6 bulan ini belum akan ditagih bulan ini.
2. Periode Tagihan (Billing Cycle)
Periode tagihan adalah rentang waktu antara tanggal cetak sebelumnya dan tanggal cetak sekarang, umumnya sekitar 30 hari. Angka pada tagihan hanya berlaku untuk periode itu. Jika Anda melihat transaksi yang tidak pernah Anda lakukan, cek dulu apakah tanggalnya berada di dalam periode ini agar tidak tertukar dengan bulan sebelumnya.
3. Tanggal Jatuh Tempo (Due Date)
Ini tanggal paling penting di seluruh lembar tagihan: batas akhir pembayaran Anda dianggap tepat waktu. Pembayaran yang masuk setelah tanggal jatuh tempo biasanya kena denda keterlambatan, bisa memengaruhi catatan kredit Anda, dan bunga berjalan sesuai ketentuan. Perlu diingat, jatuh tempo dihitung dari tanggal uang masuk atau tercatat, bukan dari tanggal Anda memproses transfer, jadi beri jeda minimal satu sampai dua hari untuk transfer antarbank.
4. Total Saldo Tagihan (Outstanding Balance)
Total saldo adalah seluruh jumlah yang Anda tanggung pada tanggal cetak, terdiri dari transaksi baru, sisa tagihan lama yang belum dibayar, bunga, biaya, dan pajak. Ada dua pilihan pembayaran yang biasa ditawarkan: membayar penuh (full payment) atau membayar sebagian minimal (minimum payment).
5. Jumlah Minimum (Minimum Payment)
Jumlah minimum adalah pembayaran terkecil agar akun Anda tidak masuk kategori macet atau kena denda keterlambatan. Angkanya biasanya sekitar 10% dari total saldo atau jumlah tetap tertentu, tergantung ketentuan bank. Hati-hati: membayar hanya minimum membuat sisa saldo dikenakan bunga sesuai aturan bank, sehingga utang bisa berjalan lama. Jumlah minimum sebaiknya dilihat sebagai “batas darurat”, bukan target pembayaran normal.
6. Batas Kredit Tersedia (Available Credit Limit)
Angka ini menunjukkan sisa plafon yang masih bisa Anda pakai setelah dikurangi transaksi dan tagihan yang belum dilunasi. Membaca angka ini membantu Anda menjaga rasio pemakaian kartu tetap rendah, yang baik bagi profil keuangan Anda.
7. Bunga dan Biaya (Finance Charge, Interest, Fee)
Bagian ini merinci semua biaya di luar transaksi belanja: bunga atas sisa saldo, denda keterlambatan, biaya tarik tunai, biaya tahunan, iuran bulanan, dan biaya transaksi luar negeri. Jika muncul biaya yang tidak Anda kenali, inilah bagian yang perlu ditanyakan ke bank.
8. Saldo Bulan Lalu dan Pembayaran Terakhir
Tagihan biasanya menampilkan perbandingan dengan bulan sebelumnya: berapa saldo awal, berapa pembayaran yang sudah diterima, dan berapa saldo sekarang. Ini berguna untuk memastikan pembayaran Anda bulan lalu benar-benar tercatat penuh.
9. Rincian Transaksi (Transaction Detail)
Daftar transaksi menampilkan tanggal, nama merchant, kota/lokasi, mata uang, dan jumlah untuk setiap belanja. Transaksi luar negeri sering muncul dua kali: nominal asli mata uang asing dan konversi rupiah termasuk biaya konversi. Baca satu per satu, karena disinilah transaksi mencurigakan paling mudah ditemukan.
Langkah demi Langkah Membaca Tagihan Kartu Kredit
Dengan urutan berikut, membaca tagihan menjadi cepat dan tidak melewatkan hal penting:
Langkah 1 — Cek identitas dan periode. Pastikan nama, nomor kartu (biasanya dicoret sebagian), dan periode tagihan benar. Tagihan orang lain bisa saja salah kirim, dan mencampur isi tagihan antarsiklus akan membuat analisis Anda salah.
Langkah 2 — Lihat tanggal jatuh tempo dan nominal minimum. Catat keduanya di kalender atau aplikasi pengingat begitu tagihan diterima. Ini yang paling berdampak kalau terlewat.
Langkah 3 — Cocokkan rincian transaksi dengan catatan Anda. Cek satu per satu terhadap struk, catatan aplikasi, atau kebiasaan belanja Anda. Perhatikan transaksi dengan nominal kecil berulang, transaksi dari merchant yang tidak dikenal, dan transaksi di lokasi yang jauh.
Langkah 4 — Periksa bagian bunga dan biaya. Lihat apakah ada denda keterlambatan, bunga, atau biaya langganan. Jika Anda biasanya membayar penuh tepat waktu, munculnya bunga adalah sinyal ada yang perlu diperiksa, misalnya pembayaran tercatat kurang atau ada saldo tersisa dari siklus sebelumnya.
Langkah 5 — Hitung kewajaran total tagihan. Bandingkan total dengan pemasukan dan anggaran bulanan Anda. Jika tagihan mendekati atau melewati kemampuan bayar, itu alarm untuk menahan belanja kartu pada siklus berikutnya.
Langkah 6 — Simpan tagihan. Simpan PDF atau lembar fisik minimal beberapa bulan. Ini berguna untuk menyanggah transaksi, mengajukan dispute, dan melacak kebiasaan belanja Anda dari bulan ke bulan.
Hal Wajib Dicek Setiap Bulan
- Tanggal jatuh tempo dan nominal minimum — catat segera agar tidak telat bayar.
- Transaksi yang tidak dikenali — sekecil apa pun nominalnya, laporkan ke bank. Penipu sering menguji kartu dengan nominal kecil dulu.
- Biaya langganan bulanan — layanan streaming, aplikasi, atau keanggotaan yang lupa dibatalkan sering bersembunyi di sini.
- Biaya tahunan dan iuran — pastikan sesuai ketentuan saat Anda membuka kartu.
- Pembayaran bulan lalu — pastikan tercatat penuh dan sesuai jumlah yang Anda transfer.
- Transaksi valas — cek kurs dan biaya konversi bila ada belanja luar negeri atau langganan internasional.
Jika Menemukan Transaksi Mencurigakan
Jika ada transaksi yang Anda yakin bukan tindakan Anda, lakukan segera: (1) hubungi call center bank sesuai nomor resmi di balik kartu atau situs bank, (2) blokir kartu bila perlu, (3) ajukan sanggahan (dispute) sesuai prosedur bank, biasanya disertai bukti seperti foto KTP, tagihan yang ditandai, dan kronologi, (4) pantau status dispute hingga selesai. Semakin cepat dilaporkan, semakin besar peluang dana dikembalikan sesuai ketentuan bank.
Tips Agar Tagihan Selalu Sehat
- Utamakan membayar penuh sebelum jatuh tempo agar tidak menanggung bunga.
- Gunakan kartu untuk pengeluaran yang memang sudah masuk anggaran, bukan untuk menutupi kekurangan dana.
- Aktifkan notifikasi transaksi di aplikasi bank agar setiap belanja terlihat real-time.
- Jaga total tagihan tetap di bawah batas nyaman Anda, misalnya tidak lebih dari sebagian kecil pemasukan bulanan.
- Cek tagihan di tanggal cetak yang sama setiap bulan, jadikan rutinitas, seperti membaca rekening koran.
Penjelasan dalam artikel ini bersifat edukasi umum. Ketentuan persis seperti besar bunga, besar jumlah minimum, dan proses dispute ditentukan masing-masing bank dan tercantum dalam syarat dan ketentuan produk Anda. Untuk kondisi keuangan pribadi, gunakan informasi ini sebagai bekal membaca, lalu sampaikan pertanyaan spesifik kepada pihak bank penerbit kartu Anda.
Baca Juga
FAQ
1. Apa bedanya tanggal cetak dan tanggal jatuh tempo?
Tanggal cetak adalah tanggal tagihan diterbitkan dan transaksi di-“potret”, sedangkan tanggal jatuh tempo adalah batas akhir pembayaran agar dianggap tepat waktu. Jarak keduanya biasanya sekitar 20 hari tergantung ketentuan bank. Yang wajib Anda ingat untuk pembayaran adalah tanggal jatuh tempo, bukan tanggal cetak.
2. Apakah membayar jumlah minimum tidak kena denda?
Benar, membayar jumlah minimum biasanya membuat akun tidak kena denda keterlambatan. Namun sisa saldo yang belum dibayar tetap dikenakan bunga sesuai ketentuan bank, sehingga total utang bisa tumbuh. Anggap jumlah minimum sebagai jaring pengaman darurat, bukan pembayaran ideal.
3. Bagaimana cara mengajukan dispute transaksi yang tidak saya kenali?
Hubungi call center resmi bank, jelaskan transaksi yang disanggah, lalu ikuti prosedur yang diminta — umumnya mengisi formulir dispute dan menyiapkan dokumen pendukung seperti tagihan yang ditandai dan kronologi. Bank akan menyelidiki sesuai ketentuan. Laporkan secepatnya sejak transaksi ditemukan.
4. Transaksi luar negeri di tagihan kok nilainya beda dari struk?
Transaksi mata uang asing dikonversi ke rupiah memakai kurs pada tanggal proses, ditambah biaya konversi sesuai ketentuan bank. Karena kurs bergerak setiap hari, nilainya bisa sedikit berbeda dari nominal di struk. Rincian biaya konversi biasanya tercantum di bagian biaya atau keterangan transaksi.
5. Kalau saya lupa membayar sampai lewat jatuh tempo, apa yang terjadi?
Umumnya akun kena denda keterlambatan sesuai ketentuan bank, bunga bisa berjalan, dan catatan pembayaran Anda bisa terpengaruh. Segera lakukan pembayaran dan hubungi bank. Setelah itu aktifkan pengingat jatuh tempo agar kejadian tidak terulang.
Kesimpulan
Tagihan kartu kredit adalah dokumen keuangan yang berisi banyak sinyal penting: dari tanggal jatuh tempo, total saldo, jumlah minimum, rincian transaksi, sampai biaya-biaya tersembunyi. Membacanya secara menyeluruh setiap bulan membantu Anda menghindari denda, menangkap transaksi mencurigakan lebih cepat, dan menjaga pengeluaran tetap sesuai anggaran. Kenali istilahnya, cek satu per satu, dan bayar penuh sebelum jatuh tempo bila memungkinkan. Kartu kredit yang dikelola dengan disiplin adalah alat pembayaran yang praktis, bukan sumber utang yang menggerus keuangan.