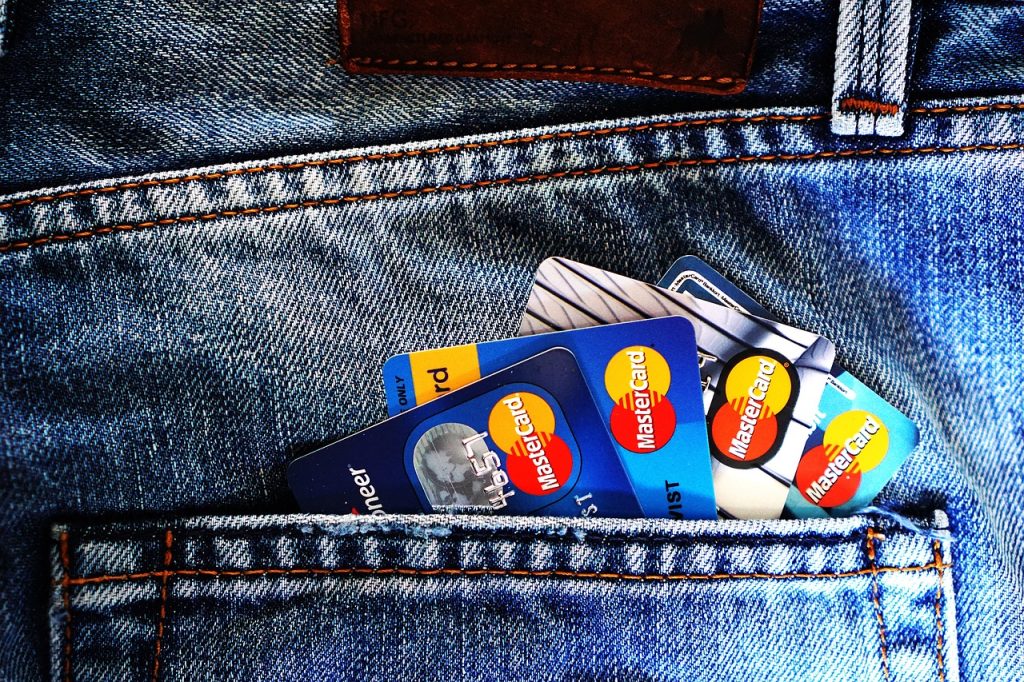

“Bayar pakai kartu kredit, dapat cashback dan poin.” Tawaran seperti ini memang menarik, tetapi bagaimana sebenarnya cara kerjanya, dan apa risikonya? Artikel ini mengulas edukatif mekanisme cashback dan poin reward pada kartu kredit, syarat untuk mendapatkannya, serta pertimbangan agar manfaat tidak berubah menjadi jerat utang.
Apa Itu Cashback dan Poin Reward?
Cashback adalah pengembalian sebagian nilai transaksi dalam bentuk dana atau saldo, biasanya berupa persentase tertentu. Contoh: belanja Rp1.000.000 dengan cashback 2% berarti mendapat pengembalian Rp20.000. Cashback dapat diklaim sebagai potongan tagihan, transfer ke rekening, atau saldo e-wallet tergantung kebijakan penerbit.
Poin reward adalah satuan hadiah yang dikumpulkan dari setiap transaksi, misalnya 1 poin per Rp10.000 belanja. Poin kemudian ditukarkan dengan voucher, barang, miles penerbangan, atau diskon di merchant mitra. Nilai tukar poin bervariasi antarprogram dan berubah sewaktu-waktu.
Cara Kerja Sistem Reward Kartu Kredit
Dari mana uang reward berasal?
Setiap kali Anda membayar dengan kartu kredit, merchant membayar biaya transaksi (interchange dan biaya jaringan) kepada penerbit dan jaringan kartu. Sebagian pendapatan tersebut, ditambah biaya tahunan dan bunga dari pemegang kartu yang membayar cicilan, menjadi sumber dana program reward. Artinya reward bukan uang gratis — ia bagian dari ekonomi sistem pembayaran kartu.
Jenis program yang umum
- Cashback flat: persentase tetap untuk semua transaksi, misalnya 1-2%.
- Cashback berjenjang: persentase berbeda per kategori seperti belanjaan, makan, atau BBM, sering dengan plafon nominal per bulan.
- Poin transferable: poin yang bisa dikonversi ke program partner seperti maskapai atau hotel.
- Program musiman: reward tambahan pada merchant atau periode tertentu, biasanya memerlukan pendaftaran.
Syarat yang perlu dipahami
Setiap program punya aturan yang perlu dibaca sebelum menghitung manfaat:
- Plafon reward — cashback sering dibatasi, misalnya maksimal Rp100.000 per bulan.
- Kategori yang dihitung — transaksi tertentu seperti tarik tunai, pembayaran tagihan, dan top-up biasanya tidak memberi reward.
- Masa berlaku poin — poin bisa hangus jika tidak ditukar dalam periode tertentu.
- Syarat klaim — sebagian program menuntut pendaftaran manual atau transaksi minimal.
- Biaya tahunan — manfaat reward harus dibandingkan dengan biaya memegang kartu.
Contoh Perhitungan Sederhana
Anda berbelanja Rp2.000.000 per bulan dengan kartu cashback 2% dan plafon Rp50.000. Pengembalian maksimal yang Anda dapat adalah Rp50.000, bukan Rp40.000? Dalam contoh ini 2% dari Rp2.000.000 adalah Rp40.000 — di bawah plafon, sehingga penuh. Namun jika belanja Rp4.000.000, 2% menjadi Rp80.000, dan yang diterima tetap Rp50.000 sesuai plafon. Perhitungan seperti ini penting agar ekspektasi sesuai aturan program.
Perlu dicatat bahwa contoh di atas murni ilustrasi edukatif. Persentase, plafon, dan ketentuan aktual berbeda pada setiap produk dan dapat berubah sewaktu-waktu.
Risiko di Balik Reward
1. Belanja lebih dari kebutuhan
Penelitian perilaku konsumen menunjukkan sistem reward dapat mendorong pembelian yang sebenarnya tidak direncanakan — “belanja untuk dapat cashback”. Jika pengeluaran naik lebih besar daripada reward yang diterima, Anda justru rugi.
2. Bunga kartu kredit yang jauh lebih besar dari reward
Reward umumnya berkisar 1-5%, sementara bunga kartu kredit jauh lebih tinggi. Cukup satu bulan membayar di bawah tagihan penuh, bunga yang berjalan bisa menghapus manfaat reward berbulan-bulan. Karena itu reward hanya masuk akal bagi yang membayar tagihan penuh setiap bulan.
3. Biaya tahunan dan biaya tersembunyi
Beberapa kartu premium menawarkan reward besar dengan biaya tahunan tinggi. Hitung net benefit: total reward dikurangi biaya tahunan dan biaya lain. Jika hasilnya negatif, kartu tersebut tidak menguntungkan untuk pola belanja Anda.
4. Poin hangus dan aturan yang berubah
Penerbit berhak mengubah nilai tukar poin, kategori reward, atau mengakhiri program dengan pemberitahuan tertentu. Jangan menumpuk poin terlalu lama untuk target yang jauh di masa depan.
Cara Memanfaatkan Reward secara Bijak
- Gunakan kartu kredit hanya untuk pengeluaran yang sudah masuk anggaran, bukan untuk menambah pengeluaran baru.
- Pilih kartu sesuai pola belanja yang sudah ada — bukan mengubah pola belanja demi kartu. Jika paling banyak mengeluarkan untuk belanja bulanan, kartu dengan reward kategori itu yang relevan.
- Bayar tagihan penuh sebelum jatuh tempo — ini syarat utama agar reward tidak tergerus bunga.
- Hitung net benefit — reward dikurangi biaya tahunan dan biaya lain, bukan hanya melihat persentase cashback.
- Tukar poin secara rutin agar tidak hangus, dan pantau perubahan syarat program.
- Hindari tarik tunai dengan kartu kredit — biasanya tidak memberi reward dan dikenakan biaya serta bunga sejak hari pertama.
Materi ini bersifat edukasi umum, bukan ajakan memiliki kartu kredit dan bukan rekomendasi produk tertentu. Pertimbangkan kemampuan membayar sebelum menggunakan produk kredit apa pun.
Kesimpulan
Cashback dan poin reward adalah bagian dari sistem ekonomi kartu kredit: merchant dan pemegang kartu turut membiayai program lewat biaya transaksi, biaya tahunan, dan bunga. Reward bisa memberi nilai tambah nyata bila Anda membayar tagihan penuh setiap bulan, memilih kartu sesuai pola belanja yang sudah ada, dan memahami syarat seperti plafon serta masa berlaku poin. Sebaliknya, jika reward memicu belanja lebih atau tagihan hanya dibayar minimum, risiko bunga dan utang jauh lebih besar daripada manfaatnya. Perlakukan reward sebagai bonus kecil, bukan alasan untuk berbelanja.
Baca Juga
FAQ
Apakah cashback kartu kredit benar-benar menguntungkan?
Ya, dengan syarat tagihan dibayar penuh setiap bulan dan pola belanja Anda sudah sesuai kategori reward kartu. Jika reward memicu pengeluaran tambahan atau tagihan hanya dibayar minimum, bunga kartu kredit akan jauh lebih besar daripada cashback yang diterima.
Apa perbedaan cashback dan poin reward?
Cashback adalah pengembalian sebagian nilai transaksi dalam bentuk dana atau saldo dengan nilai yang jelas. Poin reward adalah satuan hadiah yang dikumpulkan lalu ditukarkan voucher, barang, atau miles — nilai tukarnya bervariasi dan dapat berubah sewaktu-waktu.
Mengapa poin saya hangus dan apa yang bisa dilakukan?
Sebagian besar program poin punya masa berlaku, misalnya 1-3 tahun, dan penerbit dapat mengubah ketentuan program. Cara mengatasinya adalah menukar poin secara rutin, memantau notifikasi penerbit, dan tidak menumpuk poin untuk target jangka sangat panjang.
Transaksi apa yang biasanya tidak mendapat reward?
Umumnya tarik tunai, pembayaran tagihan (listrik, cicilan), top-up e-wallet, transfer, dan transaksi yang diklasifikasikan sebagai pembayaran utang tidak dihitung sebagai transaksi berreward. Cek syarat dan ketentuan kartu masing-masing untuk daftar pastinya.
Apakah cashback kena pajak atau ada biaya lain?
Perlakuan pajak dan biaya tergantung kebijakan penerbit dan regulasi yang berlaku. Yang lebih relevan untuk dihitung adalah biaya tahunan kartu dan biaya transaksi tertentu — bandingkan total reward bersih dengan biaya-biaya tersebut sebelum menilai untung rugi.