
Banyak orang menyebut gaji kecil sebagai alasan tidak bisa menabung. Padahal, dalam banyak kasus, masalahnya bukan hanya nominal, tetapi sistem: uang tidak pernah punya “tempat khusus” sehingga selalu habis untuk hal mendesak atau impulsif. Artikel ini membahas cara menabung yang realistis untuk penghasilan kecil — mulai dari pola pikir, metode pembagian, hingga trik sederhana yang terbukti membantu banyak orang bertahan konsisten.
Ubah Pola Pikir: Tabung Dulu, Baru Belanja
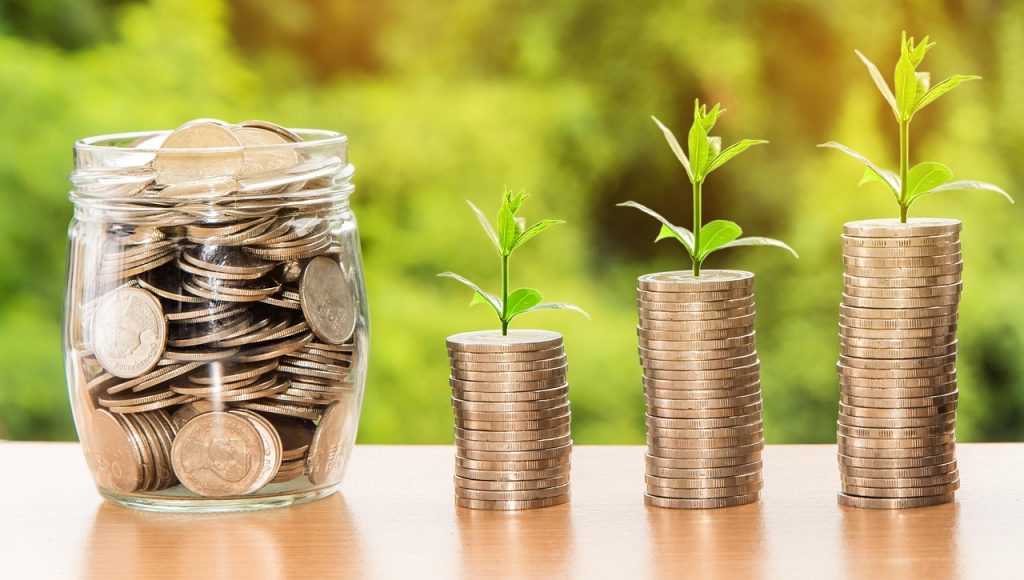
Prinsip paling dasar adalah “pay yourself first”. Sebagian besar orang menabung dari sisa uang di akhir bulan — dan hampir selalu tidak ada sisa. Kebalikannya jauh lebih efektif: begitu gaji masuk, sisihkan dulu sebagian kecil, bahkan hanya Rp20.000-Rp50.000, baru sisanya dipakai untuk kebutuhan. Nominalnya kecil, tetapi kebiasaan yang terbentuk itulah aset utamanya. Konsistensi menabung Rp50.000 per bulan jauh lebih bernilai daripada rencana menabung Rp1 juta yang tidak pernah jadi.
Hitung Pengeluaran Dulu Sebelum Menentukan Nominal
Sebelum menetapkan jumlah menabung, catat pengeluaran selama satu bulan penuh — termasuk pengeluaran kecil yang sering diremehkan seperti parkir, kopi, atau ongkos. Cara termudah memakai catatan di aplikasi dompet digital atau catatan HP. Dari situ akan terlihat:
- Kebutuhan tetap: sewa/kontrakan, listrik, transportasi, makan pokok.
- Kebutuhan variabel: pulsa, internet, sandang, kebutuhan rumah tangga.
- Pengeluaran yang bisa dipangkas: langganan tidak terpakai, frekuensi jajan, belanja impulsif.
Setelah peta ini jelas, pilih nominal menabung yang “agak tidak nyaman tapi masih masuk akal” — misalnya 5-10% dari penghasilan untuk pemula. Nominal yang terlalu besar justru membuat rencana runtuh di minggu kedua.
Metode Pembagian Gaji untuk Penghasilan Kecil
Kerangka klasik seperti 50/30/20 (50% kebutuhan, 30% keinginan, 20% tabungan) sering tidak realistis untuk gaji tipis karena kebutuhan pokok saja bisa menelan 70-80%. Penyesuaian yang lebih masuk akal:
- Skema 80/10/10: 80% kebutuhan dan keinginan, 10% tabungan, 10% dana darurat atau perlindungan.
- Skema sisa-limbung: buka rekening tabungan terpisah tanpa kartu dan tanpa akses m-banking aktif, lalu transfer rutin ke sana setiap tanggal gajian sebelum pengeluaran mulai berjalan.
- Skema target mini: pecah tujuan menabung jadi target kecil (misal Rp300.000/bulan untuk dana darurat Rp3,6 juta dalam setahun). Target kecil terasa “mungkin”, sehingga motivasi bertahan.
Yang terpenting bukan skemanya, tetapi kejelasan tempat uang: tabungan harus punya rekening sendiri dan jarak dari rekening belanja.
7 Trik Praktis Menabung dengan Gaji Kecil
- Autodebet otomatis di tanggal gajian: aktifkan fitur autodebet atau jadwal transfer antarbank ke rekening tabungan. Uang yang tidak sempat “disentuh” lebih sulit terpakai.
- Manfaatkan rekening bunga tinggi atau deposito kecil: bandingkan bunga beberapa bank; untuk dana darurat, pilih yang mudah dicairkan namun tetap menghasilkan bunga wajar. Perhatikan juga batas penjaminan simpanan LPS agar dana tetap terlindungi.
- Pangkas satu pengeluaran kecil tetap setiap bulan: langganan streaming kedua, paket data berlebih, atau jajan minuman kekinian dua kali seminggu. Uang pangkasannya langsung dialihkan ke tabungan, bukan menguap.
- Teknik amplop digital: bagikan saldo ke beberapa fitur e-wallet/dompet berdasarkan tujuan (makan, transportasi, jajan). Bila saldo amplop habis, pengeluaran kategori itu berhenti — batas fisik ini efektif menahan pemborosan.
- Tabung pemasukan tidak tetap: bonus, THR, kembalian, uang lembur, atau hasil jual barang bekas masuk langsung ke tabungan karena uang ini belum “punya kepemilikan” dalam anggaran rutin.
- Challenge menabung bertahap: misalnya challenge 52 minggu (minggu ke-1 Rp10.000, ke-2 Rp20.000, dst.) atau menyisihkan uang pecahan Rp2.000 dan Rp5.000 setiap ada. Terasa ringan, hasilnya nyata.
- Catat dan tinjau tiap akhir bulan: 15 menit mengecek berapa yang berhasil ditabung dan mana pengeluaran bocor membuat bulan berikutnya lebih terarah. Tanpa tinjauan, kebiasaan mudah kendur.
Bangun Dana Darurat Lebih Dulu dari Tujuan Lain
Untuk penghasilan kecil, prioritas menabung pertama bukan liburan atau barang mahal, melainkan dana darurat sebesar 3-6 kali pengeluaran bulanan. Dana ini menjaga agar kejadian tak terduga — sakit,PHK, atau kerusakan alat rumah — tidak langsung memaksa utang paylater atau pinjaman berbunga tinggi. Setelah dana darurat terbentuk, tabungan bisa diarahkan ke target jangka menengah seperti dana pendidikan atau uang muka.
Hal yang Sering Menggagalkan Menabung
- Gaya hidup naik bersama penghasilan (lifestyle inflation): setiap kenaikan gaji langsung terpakai, sehingga tabungan tidak pernah tumbuh. Solusinya: sisihkan 50% dari setiap kenaikan penghasilan ke tabungan sebelum kebiasaan belanja menyesuaikan.
- Target terlalu besar dan tidak realistis: mulai kecil, naikkan bertahap tiap 3 bulan.
- Tabungan tercampur dengan saldo belanja: sekali tercampur, mudah terpakai. Pisahkan rekening sejak hari pertama.
- Tidak ada proteksi dasar: satu kali sakit besar bisa menghabiskan seluruh tabungan. Pertimbangkan perlindungan kesehatan dasar (BPJS plus tabungan) sebagai fondasi sebelum target lain.
Baca Juga
FAQ Seputar Menabung dengan Gaji Kecil
1. Berapa minimal yang wajar ditabung tiap bulan?
Tidak ada angka baku. Untuk pemula, 5-10% dari penghasilan adalah titik awal yang realistis. Yang lebih penting adalah konsistensi: nominal kecil yang rutin jauh lebih baik daripada nominal besar yang hanya sekali.
2. Lebih baik menabung atau melunasi utang dulu?
Umumnya utang berbunga tinggi (paylater, pinjol, kartu kredit) dilunasi lebih dulu, tetapi tetap sisihkan dana darurat kecil sekaligus agar tidak menambah utang baru saat ada kebutuhan mendesak. Prioritas menabung vs melunasi tergantung jenis utang dan kondisi masing-masing.
3. Rekening apa yang cocok untuk menabung penghasilan kecil?
Rekening tabungan yang bebas biaya administrasi (banyak bank menyediakan untuk nasabah gaji atau mahasiswa), bunganya wajar, dan terpisah dari rekening belanja. Fitur autodebet dan tanpa kartu fisik membantu mengurangi godaan menarik dana.
4. Bagaimana kalau penghasilan tidak tetap (freelancer)?
Gunakan persentase, bukan nominal. Setiap pemasukan masuk, langsung sisihkan 10-20% ke tabungan sebelum uang dipakai. Bulan penghasilan besar bisa menutupi bulan sepi — tapi persentase tetap dijaga.
5. Apakah menabung emas cocok untuk gaji kecil?
Menabung emas bisa menjadi pilihan penyimpanan nilai jangka panjang, tetapi harganya berfluktuasi dan cocok untuk target menengah-panjang. Untuk dana darurat, instrumen yang stabil dan mudah dicairkan seperti tabungan lebih tepat.
Kesimpulan
Menabung dengan gaji kecil bukan soal punya uang banyak, tetapi soal sistem dan konsistensi: sisihkan dulu sebelum belanja, pisahkan rekening tabungan, pilih nominal realistis 5-10%, dan tinjau anggaran setiap bulan. Trik sederhana seperti autodebet, amplop digital, dan menabung pemasukan tidak tetap membuat kebiasaan ini bertahan jangka panjang. Mulai dari dana darurat 3-6 kali pengeluaran, lalu bangun target berikutnya secara bertahap — kebiasaan kecil yang konsisten adalah fondasi keuangan yang lebih besar di masa depan.