
Setiap kali membayar kembali hp baru, pertanyaan yang sering muncul adalah: perlu tidak ya beli asuransi gadget? Di satu sisi, smartphone masa kini punya harga yang bisa mencapai belasan juta rupiah. Di sisi lain, perangkat ini juga salah satu barang paling rentan rusak, hilang, atau dicuri dalam kehidupan sehari-hari. Artikel ini membahas apa itu asuransi gadget pribadi, apa saja yang biasanya ditanggung, berapa biayanya, serta cara menilai apakah produk ini layak untuk kondisi keuangan Anda. Pembahasan di sini bersifat edukasi umum, bukan ajakan membeli produk tertentu.
Apa Itu Asuransi Gadget Pribadi
Asuransi gadget pribadi adalah produk asuransi yang menanggung risiko kerusakan, kehilangan, atau pencurian perangkat elektronik pribadi seperti smartphone, tablet, atau laptop. Selain produk asuransi murni, di pasaran Indonesia juga banyak ditawarkan produk perlindungan perangkat dari penyedia layanan atau toko yang menjual gadget. Secara fungsi, keduanya sama-sama bertujuan mengurangi beban biaya ketika perangkat mengalami musibah, meskipun mekanisme klaim dan cakupannya bisa berbeda.
Prinsip kerjanya mirip asuransi pada umumnya: Anda membayar premi secara periodik atau sekaligus di awal, dan jika peristiwa yang ditanggung terjadi, pihak penanggung memberikan manfaat berupa penggantian biaya perbaikan, penggantian perangkat, atau uang sesuai nilai pertanggungan yang disepakati di polis.
Risiko yang Biasanya Ditanggung
Cakupan setiap produk bisa berbeda, tetapi secara umum asuransi gadget pribadi menawarkan perlindungan terhadap risiko berikut.
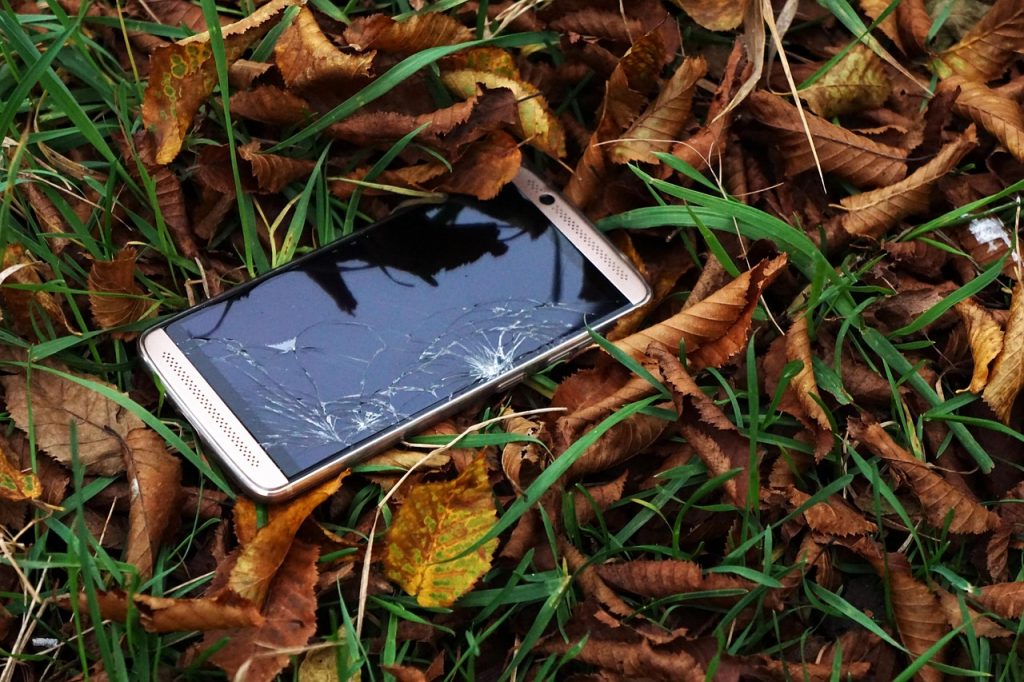
- Kerusakan akibat jatuh atau terbentur. Layar pecah dan kerusakan fisik lain adalah klaim paling umum pada asuransi gadget.
- Kerusakan akibat terkena air. Beberapa produk menanggung kerusakan karena cipratan atau terendam, meski ada juga yang menjadikannya opsi tambahan dengan premi lebih tinggi.
- Kehilangan dan pencurian. Tidak semua produk mencakup risiko ini karena sulit dibuktikan. Bila ada, biasanya disyaratkan laporan kehilangan kepada pihak berwenang.
- Rusak total. Perangkat yang tidak bisa diperbaiki lagi biasanya diganti sesuai nilai pertanggungan.
Yang penting dipahami, kerusakan yang bersifat bertahap seperti baterai yang menurun karena pemakaian normal, cacat pabrik, atau kerusakan software umumnya tidak termasuk tanggungan asuransi. Untuk hal-hal tersebut, garansi resmi distributor yang lebih relevan.
Perbedaan Asuransi Gadget dan Garansi Resmi
Banyak orang mengira punya garansi sudah cukup. Padahal keduanya menanggung risiko yang berbeda. Garansi resmi distributor umumnya menanggung cacat manufaktur dan kerusakan yang muncul karena kualitas produk, bukan karena kelalaian pengguna. Layar pecah karena jatuh, misalnya, biasanya tidak digaransi. Asuransi gadget justru menutup celah ini karena menanggung kejadian tak terduga dari luar, seperti kecelakaan, air, atau pencurian.
Jadi keduanya bukan saling menggantikan, melainkan saling melengkapi. Pemilik smartphone baru dengan garansi satu tahun tetap bisa mengalami kerugian besar ketika meneteskan air atau menjatuhkan perangkat pada bulan kedua pemakaian.
Berapa Biaya Asuransi Gadget
Premi asuransi gadget umumnya dihitung sebagai persentase dari harga perangkat dan berlaku untuk satu tahun polis. Sebagai gambaran edukatif, premi tahunan sering berada pada kisaran beberapa persen hingga belasan persen dari harga perangkat, tergantung jenis cakupan, batas klaim, dan risiko yang ditanggung. Semakin lengkap cakupannya, misalnya termasuk kehilangan dan pencurian, semakin tinggi pula preminya.
Selain premi, perhatikan juga komponen biaya lain yang sering ada di polis, yaitu klaim keringanan seperti deductible atau biaya partisipasi, yaitu sebagian biaya perbaikan yang tetap Anda tanggung sendiri. Ada juga batas maksimum pertanggungan per kejadian dan per tahun polis. Memahami tiga komponen ini membantu Anda membandingkan produk secara lebih adil, bukan hanya melihat besaran premi.
Faktor yang Perlu Dipertimbangkan Sebelum Membeli
Keputusan membeli asuransi gadget pribadi sebaiknya tidak dilakukan secara impulsif. Beberapa pertanyaan berikut dapat membantu menilai kesesuaiannya.
- Berapa nilai perangkat Anda? Semakin mahal harga smartphone, semakin besar pula kerugian finansial jika rusak atau hilang tanpa pertanggungan.
- Seberapa besar risiko sehari-hari? Pola kerja dan mobilitas memengaruhi risiko. Orang yang sering bepergian, bekerja lapangan, atau membawa gadget ke tempat ramai berpotensi menghadapi risiko lebih tinggi dibandingkan yang perangkatnya jarang keluar rumah.
- Berapa cadangan dana yang Anda miliki? Jika dana darurat Anda cukup untuk membeli perangkat baru tanpa mengganggu keuangan lain, prioritasnya mungkin bukan asuransi gadget. Namun jika satu kerusakan bisa mengganggu anggaran bulanan, perlindungan bisa lebih masuk akal.
- Apakah ada penutup dari asuransi lain? Beberapa asuransi properti atau kartu kredit tertentu menyertakan perlindungan perangkat elektronik. Cek dulu agar tidak membayar perlindungan ganda.
Cara Membaca Polis Asuransi Gadget
Sebelum menandatangani polis atau menyetujui pembelian, luangkan waktu membaca dokumen pertanggungan. Beberapa hal yang wajib diperiksa adalah daftar risiko yang ditanggung, daftar pengecualian, masa tunggu jika ada, prosedur pelaporan kejadian (biasanya ada batas waktu seperti 3×24 jam atau 7 hari), dokumen klaim yang diminta, serta batas nilai pertanggungan. Jangan lupa mencermati apakah penggantian berbentuk unit baru, unit refurbish, atau uang, karena hal ini memengaruhi manfaat yang benar-benar Anda terima.
Perhatikan juga syarat keabsahan perangkat, misalnya harus dibeli dari toko resmi dengan faktur, berada di Indonesia, dan masih dalam kondisi berfungsi normal saat polis dimulai. Ketidaksesuaian syarat ini adalah penyebab klaim ditolak yang paling sering terjadi.
Langkah Klaim Jika Perangkat Rusak atau Hilang
Ketika kejadian buruk terjadi, kecepatan dan kelengkapan dokumen sangat menentukan kelancaran klaim. Urutan umumnya sebagai berikut: segera hubungi kantor klaim atau layanan pelanggan sesuai kanal yang tertera di polis; laporkan dalam batas waktu yang ditentukan; kumpulkan dokumen seperti polis, faktur pembelian, foto atau video kejadian, dan untuk kehilangan atau pencurian biasanya diminta laporan polisi; lalu ikuti instruksi pengiriman perangkat atau pemeriksaan. Simpan salinan semua korespondensi agar mudah ditelusuri jika ada perselisihan.
Alternatif Selain Membeli Asuransi Gadget
Bagi sebagian orang, pilihan selain asuransi juga masuk akal. Yang paling umum adalah menyiapkan dana khusus untuk penggantian atau perbaikan perangkat, misalnya menyisihkan sejumlah uang rutin sebesar perkiraan premi ke rekening tabungan terpisah. Cara ini tidak menanggung risiko sejak hari pertama seperti asuransi, tetapi uangnya tetap milik Anda jika tidak terjadi apa-apa. Kombinasi lain adalah memperkuat pencegahan: pakai casing dan pelindung layar yang layak, aktifkan kunci layar dan fitur pelacak perangkat, hindari membawa gadget di tempat kerumitan berlebihan, dan simpan data penting secara berkala di layanan cloud sehingga kerugian tidak meluas ke data.
Kapan Asuransi Gadget Pribadi Cenderung Layak
Menggabungkan semua pertimbangan di atas, asuransi gadget pribadi umumnya lebih masuk akal untuk profil berikut: pemilik perangkat bernilai tinggi yang kerugiannya akan mengganggu keuangan; pengguna dengan mobilitas tinggi dan paparan risiko besar; orang yang belum punya dana darurat memadai; serta mereka yang tidak punya penutup perlindungan dari produk lain. Sebaliknya, untuk perangkat dengan harga terjangkau yang penggantiannya tidak memberatkan, dana mandiri dan kebiasaan menjaga perangkat bisa jadi pilihan yang lebih efisien.
Baca Juga
FAQ
Apakah asuransi gadget mencakup layar pecah karena jatuh?
Sebagian besar produk asuransi gadget menanggung kerusakan akibat jatuh termasuk layar pecah, tetapi selalu periksa daftar risiko di polis masing-masing karena ada produk yang menjadikannya pengecualian atau opsi tambahan.
Apakah kehilangan atau dicuri otomatis ditanggung?
Tidak semua. Kehilangan dan pencurian biasanya merupakan cakupan opsional dengan premi lebih tinggi, dan klaimnya umumnya mensyaratkan laporan kehilangan kepada pihak berwenang sesuai batas waktu polis.
Bisakah asuransi gadget dibeli untuk hp lama?
Kebijakan berbeda tiap penyedia. Ada yang membatasi usia perangkat, misalnya hanya menerima perangkat yang dibeli maksimal beberapa bulan sebelumnya, dan ada yang meminta pemeriksaan kondisi. Tanyakan syarat perangkat sebelum membeli.
Apa bedanya asuransi gadget dengan garansi resmi?
Garansi resmi menanggung cacat pabrik dan kerusakan karena kualitas produk, sedangkan asuransi gadget menanggung kejadian tak terduga dari luar seperti jatuh, terkena air, rusak total, hingga pencurian sesuai polis.
Klaim ditolak, apa yang sebaiknya dilakukan?
Tanyakan alasannya secara tertulis. Jika Anda merasa penolakan tidak sesuai polis, kumpulkan bukti dan dokumen klaim, ajukan keberatan melalui kanal resmi, dan bila buntu Anda dapat menyampaikan keluhan ke OJK melalui kanal pengaduan konsumen jasa keuangan.
Kesimpulan
Asuransi gadget pribadi adalah alat perlindungan finansial untuk risiko kerusakan, kehilangan, dan pencurian perangkat elektronik. Kelayakannya sangat bergantung pada nilai perangkat, tingkat risiko harian, kondisi dana darurat, dan apakah perlindungan serupa sudah ada di produk lain. Kuncinya adalah membaca polis dengan jeli, memahami pengecualian dan prosedur klaim, lalu membandingkan biaya premi dengan kerugian yang mungkin terjadi. Dengan pendekatan seperti ini, keputusan Anda akan berbasis kebutuhan, bukan tekanan penawaran.