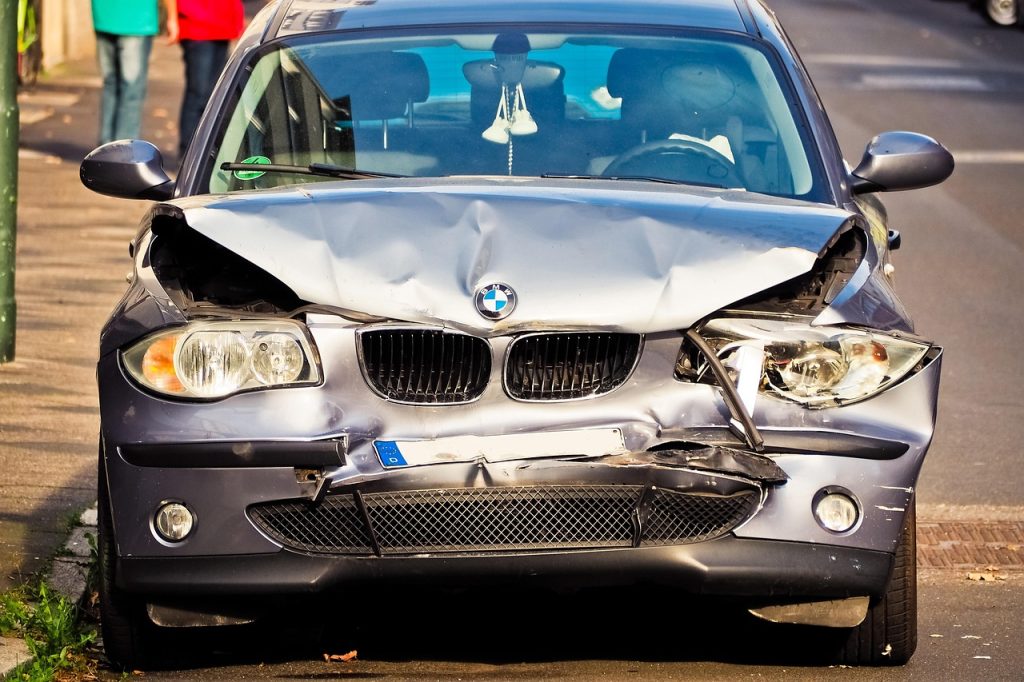

Mobil ditabrak, tergores di parkiran, atau kena banjir pasti bikin panik. Tapi kalau Anda punya polis asuransi mobil, kepanikan itu bisa diredam asalkan tahu cara klaim yang benar. Banyak pemilik mobil merasa klaim itu rumit, padahal intinya hanya tiga hal: laporkan tepat waktu, siapkan dokumen lengkap, dan ikuti prosedur survei. Artikel ini membahas langkah klaim asuransi mobil dari awal sampai akhir, dokumen apa saja yang wajib disiapkan, serta alasan-alasan yang sering membuat klaim ditolak agar Anda tidak mengulang kesalahan yang sama.
Apa Itu Klaim Asuransi Mobil?
Klaim asuransi mobil adalah proses ketika pemegang polis meminta ganti rugi kepada perusahaan asuransi atas kerusakan atau kerugian pada kendaraan yang dijamin polis. Bentuk ganti ruginya bisa dua macam: perbaikan di bengkel rekanan (cashless) dengan Anda cukup membayar premi atau tanggungan sendiri sesuai polis, atau penggantian uang (reimbursement) kalau Anda memperbaiki di bengkel pilihan sendiri lalu menagih biaya ke asuransi.
Cakupan klaim tergantung jenis polis yang Anda beli. Polis Total Loss Only (TLO) hanya menanggung kerusakan total atau hilang, sedangkan polis Comprehensive (All Risk) menanggung kerusakan ringan maupun berat. Pola keberangkatan klaim juga berbeda: kerusakan ringan biasanya diselesaikan cepat, sementara kerugian total, pencurian, atau kecelakaan dengan pihak ketiga butuh proses lebih panjang karena ada penyelidikan. Memahami jenis polis Anda sejak awal akan sangat membantu, dan Anda bisa mempelajarinya lebih dalam di artikel perbedaan All Risk dan TLO.
Langkah-Langkah Klaim Asuransi Mobil
1. Laporkan Segera Setelah Kejadian
Setiap polis menetapkan batas waktu pelaporan, umumnya 3 sampai 5 hari kerja sejak kejadian (baca polis Anda untuk angka pastinya). Idealnya, hubungi call center asuransi di hari yang sama atau keesokan harinya. Semakin cepat melapor, semakin mudah proses survei karena kondisi kendaraan dan lokasi kejadian masih jelas. Kalau telat melaporkan, klaim bisa ditolak dengan alasan terlambat lapor, bahkan kalau kerusakannya nyata.
2. Amati dan Dokumentasikan Kejadian
Sebelum mobil diseret atau dibersihkan, ambil foto dan video dari beberapa sudut: kerusakan secara umum, detail bagian yang rusak, plat nomor yang terlihat, dan kondisi sekitar (lokasi, pencahayaan, rambu, bekas ban). Untuk kecelakaan, foto posisi mobil sebelum dipindahkan sangat berharga. Dokumentasi ini menjadi bukti awal yang memperkuat keterangan Anda saat survei.
3. Ikuti Prosedur Polisi Jika Diperlukan
Untuk kecelakaan yang melibatkan pihak lain, menabrak fasilitas umum, korban jiwa, atau dugaan vandalisme dan pencurian, Anda wajib melaporkan ke polisi dan mengurus Surat Keterangan Kejadian (SKK). Asuransi biasanya mensyaratkan SKK untuk klaim non-banjir yang kompleks. Jangan buru-buru membuat perjanjian damai tanpa tahu dulu cakupan polis Anda, karena itu bisa melemahkan posisi klaim.
4. Siapkan Dokumen Klaim
Dokumen standar yang diminta hampir semua perusahaan asuransi:
- Polis asuransi dan kuitansi pembayaran premi (bukti polis aktif)
- STNK yang masih berlaku dan KTP pemegang polis
- Sim pemegang mobil saat kejadian (masa berlaku aktif)
- Formulir klaim yang diisi dan ditandatangani
- Foto dan video kerusakan
- Surat Keterangan Kejadian dari polisi (untuk kecelakaan tertentu)
- Kuitansi perbaikan atau tagihan bengkel (untuk klaim reimbursement)
- Untuk klaim pencurian: kunci cadangan, BPKB kadang diminta, dan berita acara kehilangan dari polisi
Lengkapi semua dokumen sebelum survei. Dokumen yang bolong adalah penyebab paling umum proses klaim tersendat berminggu-minggu.
5. Proses Survei dan Estimasi Kerusakan
Petugas survei akan memeriksa kondisi mobil dan mencocokkan kerusakan dengan kronologi Anda. Jawab dengan jujur dan konsisten. Surveilur kemudian membuat estimasi biaya perbaikan. Kalau Anda klaim di bengkel rekanan, biasanya sistemnya cashless: asuransi langsung membayar bengkel, Anda hanya menanggung nominal tanggungan sendiri (deductible) sesuai polis. Kalau klaim reimbursement, Anda memperbaiki dulu lalu mengajukan tagihan beserta kuitansi.
6. Perbaikan dan Penyelesaian
Setelah persetujuan klaim keluar, mobil diperbaiki sesuai estimasi yang disetujui. Waktu penyelesaian klaim normal umumnya sekitar 14 hari kerja sejak dokumen lengkap, tergantung kompleksitas dan ketersediaan suku cadang. Simpan semua bukti komunikasi, nomor tiket klaim, dan salinan dokumen yang Anda serahkan.
Hal yang Sering Bikin Klaim Asuransi Mobil Ditolak
- Terlambat lapor. Melewati batas waktu pelaporan di polis.
- Pengemudi tidak punya SIM aktif atau SIM tidak sesuai. Klaim bisa ditolak meski kerusakan sepele.
- Polis tidak aktif atau premi menunggak. Cek tanggal berlaku polis sebelum mengajukan klaim.
- Kerusakan di luar jaminan. Misalnya banjir di polis TLO, kerusakan ban dan aki yang memang dikecualikan, atau kecelakaan saat mobil dipakai balap dan sejenisnya.
- Modifikasi tidak dilaporkan. Mengubah mesin, warna, atau bodi tanpa memberi tahu asuransi bisa membatalkan jaminan.
- STNK tidak atas nama atau tidak disiapkan. Ketidaksesuaian dokumen kendaraan mempersulit verifikasi.
- Kronologi tidak konsisten atau mengada-ada. Surveilur mudah menemukan ketidakcocokan, dan indikasi kecurangan membuat klaim gugur.
- Bukti tidak ada. Tidak ada foto, tidak ada SKK padahal wajib, atau mobil sudah dipindahkan dan dibersihkan sebelum didokumentasikan.
Satu catatan penting: jujur itu kunci. Mengarang kronologi demi klaim disetujui bukan hanya berisiko gugur, tapi bisa berujung hitam di catatan dan polis tidak diperpanjang.
Baca Juga
FAQ Seputar Klaim Asuransi Mobil
Berapa batas waktu klaim asuransi mobil?
Umumnya 3 sampai 5 hari kerja sejak kejadian, tapi angka pastinya ada di polis Anda. Meski begitu, laporkan secepatnya di hari yang sama atau besoknya supaya proses survei mudah dan tidak ada alasan penolakan karena keterlambatan.
Apakah klaim asuransi mobil bisa cashless?
Bisa, jika Anda perbaiki di bengkel rekanan asuransi. Sistemnya cashless: asuransi membayar langsung ke bengkel, dan Anda hanya menanggung nominal tanggungan sendiri sesuai ketentuan polis. Kalau perbaiki di bengkel luar rekanan, jalurnya reimbursement dan Anda perlu menagih dengan kuitansi resmi.
Klaim asuransi mobil naikkan premi tahun berikutnya?
Bisa memengaruhi. Frekuensi klaim dan besarnya kerugian menjadi bahan penilaian perpanjangan atau penyesuaian premi. Klaim kecil yang bisa Anda tanggung sendiri kadang lebih baik tidak diklaim agar riwayat klaim tetap bersih. Ini pertimbangan, bukan aturan baku, dan kebijakannya berbeda antar perusahaan.
Apa yang harus dilakukan kalau klaim ditolak?
Minta penjelasan tertulis alasan penolakan. Cek kembali polis: apakah alasan itu memang dikecualikan di polis atau tidak. Kalau Anda merasa penolakan tidak beralasan, sampaikan sanggahan secara resmi dengan bukti pendukung (foto, SKK, dokumen). Jika tidak tercapai kesepakatan, Anda bisa menempuh mediasi melalui Lembaga Alternatif Penyelesaian Sengketa Sektor Keuangan (LAPS SJK) sesuai ketentuan OJK.
Apakah mobil banjir bisa diklaim?
Hanya jika polis Anda menjamin risiko bencana alam termasuk banjir. Polis Comprehensive standar biasanya mencakup banjir sebagai perluasan, sementara polis TLO hanya menanggung kerusakan total. Kerusakan akibat banjir juga harus dicatat dan dilaporkan sesuai prosedur tanpa menyalakan mesin mobil yang terendam.
Kesimpulan
Klaim asuransi mobil tidak serumit yang dibayangkan kalau Anda tahu alurnya: laporkan cepat, dokumentasikan kejadian, siapkan dokumen lengkap, ikuti survei dengan jujur, dan pilih jalur perbaikan yang sesuai (bengkel rekanan atau reimbursement). Sebagian besar penolakan terjadi bukan karena asurani ingin menyulitkan, tapi karena pelaporan terlambat, dokumen kurang, atau kerusakan memang di luar jaminan polis. Luangkan waktu membaca polis Anda hari ini agar saat butuh, proses klaim berjalan mulus.