
Asuransi kendaraan sering dianggap semua sama, padahal polis all risk dan TLO punya cakupan, premi, dan cara klaim yang berbeda jauh. Memilih tanpa paham perbedaannya bisa membuat klaim Anda ditolak justru di saat paling dibutuhkan. Artikel ini membahas perbedaan asuransi all risk dan TLO secara lengkap, mulai dari definisi, biaya, proses klaim, hingga cara menentukan mana yang paling cocok untuk kondisi mobil dan dompet Anda.
Apa Itu Asuransi All Risk?
All risk, atau yang di industri asuransi juga disebut comprehensive, adalah jenis asuransi kendaraan yang menanggung kerusakan akibat berbagai risiko, bukan hanya kehilangan. Cakupannya umumnya meliputi:
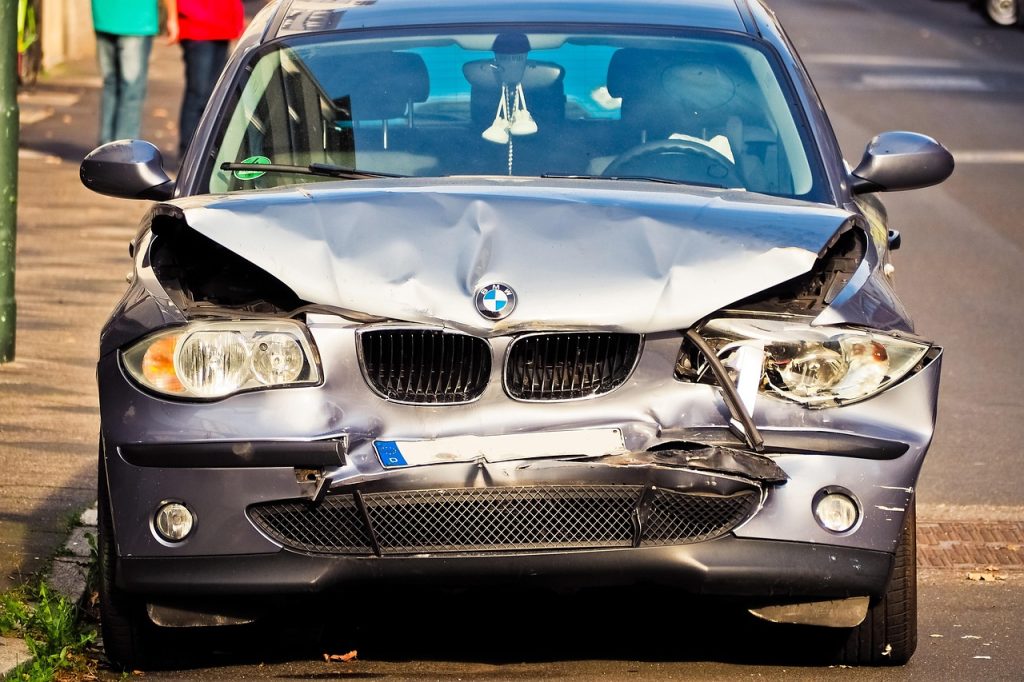
- Kerusakan akibat tabrakan, baik ringan maupun berat, termasuk lecet dan penyok karena kecelakaan kecil.
- Kerugian akibat bencana alam seperti banjir, gempa, angin topan, dan letusan gunung (sesuai perluasan polis).
- Kerusakan akibat kebakaran.
- Kehilangan total akibat pencurian beserta kendaraannya.
- Aktivitas huru-hara atau kerusuhan (biasanya termasuk dalam perluasan).
Karena cakupannya paling luas, premi all risk juga paling tinggi di antara semua jenis asuransi kendaraan. Besarannya umumnya berkisar 1 sampai 4 persen dari harga kendaraan per tahun, tergantung usia mobil, wilayah penggunaan, dan riwayat klaim pemilik. Angka pastinya selalu mengacu pada polis masing-masing perusahaan asuransi, jadi anggap saja kisaran ini sebagai gambaran umum edukatif, bukan penawaran resmi.
Apa Itu Asuransi TLO?
TLO (Total Loss Only) adalah asuransi kendaraan yang hanya menanggung dua kondisi: kendaraan rusak lebih dari 75 persen dari nilai pasaranya, atau kendaraan hilang dicuri. Sederhananya, TLO baru “bekerja” saat kendaraan mengalami kerugian total. Kerusakan ringan seperti spion patah, pintu penyok, atau kaca retak tidak akan diganti sama sekali.
Imbalannya, premi TLO jauh lebih murah, umumnya hanya sekitar 0,2 sampai 0,5 persen dari harga kendaraan per tahun. Itulah alasan TLO populer untuk mobil tua yang nilainya sudah rendah atau untuk kendaraan yang jarang dipakai.
Tabel Perbandingan All Risk vs TLO
| Aspek | All Risk (Comprehensive) | TLO |
|---|---|---|
| Cakupan kerusakan | Ringan, sedang, berat, kehilangan total | Hanya kerugian total (rusak >75% atau hilang) |
| Bencana alam | Bisa ditanggung, terutama dengan perluasan | Hanya jika menyebabkan rugi total |
| Besar premi | Tinggi (±1-4% harga kendaraan/tahun) | Murah (±0,2-0,5% harga kendaraan/tahun) |
| Proses klaim | Sering tersedia klaim cepat/bengkel rekanan | Proses survey dan verifikasi lebih panjang |
| Cocok untuk | Mobil baru/bernilai tinggi, pemakai harian | Mobil tua, pemakaian jarang, budget terbatas |
Kapan Sebaiknya Pilih All Risk?
All risk lebih tepat dipilih jika kondisi Anda termasuk salah satu dari berikut:
- Mobil masih baru atau nilainya tinggi. Biaya perbaikan satu bagian saja bisa sangat mahal, sehingga perlindungan menyeluruh lebih masuk akal.
- Mobil dipakai setiap hari, terutama di kota besar dengan lalu lintas padat di mana risiko lecet dan tabrakan ringan tinggi.
- Mobil masih dalam masa kredit. Banyak perusahaan pembiayaan (leasing) mewajibkan asuransi all risk minimal selama satu hingga tiga tahun pertama.
- Anda tinggal di wilayah rawan banjir sehingga perluasan bencana alam menjadi penting.
Kapan Sebaiknya Pilih TLO?
TLO bisa jadi pilihan bijak ketika:
- Usia mobil sudah di atas sekitar 7-10 tahun dan nilai jualnya rendah. Membayar premi all risk untuk mobil tua sering kali tidak sebanding dengan nilai pertanggungannya.
- Mobil jarang dipakai, misalnya hanya untuk perjalanan akhir pekan, sehingga risiko kerusakan ringan kecil.
- Anggaran perlindungan memang terbatas, tetapi Anda tetap ingin terlindungi dari risiko terbesar yaitu pencurian atau kerusakan total.
Yang Sering Terlewat: Syarat dan Pengecualian Polis
Baik all risk maupun TLO punya pengecualian yang wajib Anda baca sebelum membeli. Beberapa yang paling umum:
- Perluasan bencana alam tidak otomatis. Di banyak polis, gempa dan banjir adalah tambahan (rider) yang harus dibayar terpisah. Tanyakan dan pastikan tertulis di polis.
- Siapa yang boleh mengemudi. Jika pengemudi saat kejadian tidak terdaftar atau tidak punya SIM yang sah, klaim bisa ditolak.
- Masa tunggu untuk risiko tertentu, misalnya kejadian dalam 14 hari pertama sejak polis berlaku pada beberapa perusahaan.
- Nilai pertanggungan sebaiknya sesuai harga pasar kendaraan. Meng-overvalue tidak membuat Anda dapat ganti lebih; penyesuaian tetap mengikuti ketentuan polis.
- Lampiran dan aksesori seperti audio, velg, atau kaca film biasanya perlu dinyatakan dan diasuransikan terpisah.
Cara Klaim Asuransi Kendaraan Secara Umum
Langkah klaim kurang lebih sama untuk all risk maupun TLO:
- Segera hubungi call center asuransi atau ajukan klaim lewat aplikasi resminya, idealnya maksimal 3×24 jam setelah kejadian (batas waktu bisa berbeda antar polis).
- Siapkan dokumen: polis, SIM dan STNK atas nama sesuai polis, KTP, dan kronologi kejadian. Untuk pencurian, tambahkan laporan polisi.
- Bawa kendaraan ke bengkel rekanan untuk survey (atau tunggu surveyor datang untuk kasus tertentu).
- Tunggu persetujuan, lalu perbaikan dikerjakan. Untuk TLO, perusahaan menghitung apakah kerusakan benar-benar melewati ambang 75%.
Tips penting: jangan pernah memperbaiki mobil sebelum klaim disetujui, dan simpan semua bukti foto serta kronologi. Dokumentasi yang rapi mempercepat proses dan mengurangi risiko perselisihan.
Kesalahan Umum Pemilik Mobil dalam Memilih Asuransi
- Hanya melihat harga premi tanpa membaca cakupan. Premi murah yang tidak menanggung risiko Anda paling takutkan justru jadi uang terbuang.
- Tidak memperpanjang polis tepat waktu sehingga kendaraan telanjang tanpa perlindungan sementara proses reaktivasi memerlukan survey ulang.
- Menganggap asuransi pabrikan atau bawaan leasing sama dengan all risk penuh. Selalu cek jenis polis yang tertulis.
- Lupa memperbarui data saat pindah alamat atau berganti pengguna utama kendaraan.
Kesimpulan
Perbedaan inti all risk dan TLO ada pada luas cakupan dan harganya: all risk menanggung kerusakan ringan hingga berat dengan premi lebih besar, sedangkan TLO hanya menanggung kerugian total dengan premi jauh lebih murah. Aturan praktisnya: mobil baru, bernilai tinggi, dan dipakai harian cocok untuk all risk; mobil tua atau jarang dipakai cukup TLO. Apapun pilihannya, baca pengecualian polis, pastikan perluasan bencana alam bila diperlukan, dan selalu lakukan klaim sesuai prosedur. Keputusan yang tepat bukan tentang produk termahal, melainkan yang paling sesuai dengan risiko nyata kendaraan Anda.
Baca Juga
FAQ
1. Apakah mobil tua masih bisa diasuransikan all risk?
Bisa, tetapi banyak perusahaan membatasi usia kendaraan, umumnya maksimal 5-10 tahun, dan mewajibkan survey fisik terlebih dahulu. Jika tidak lolos, TLO biasanya masih tersedia.
2. Banjir ditanggung asuransi TLO?
Hanya jika banjir membuat kendaraan rusak total di atas 75% dari harga pasaranya. Kerusakan banjir ringan atau sedang tidak diganti pada polis TLO.
3. Berapa lama proses klaim asuransi mobil?
Untuk kerusakan ringan di bengkel rekanan, beberapa perusahaan menyediakan klaim cepat yang selesai dalam hitungan jam. Kasus besar atau TLO umumnya memerlukan survey dan verifikasi yang bisa memakan waktu 14 hari kerja atau lebih, tergantung ketentuan polis.
4. Bisa pindah dari TLO ke all risk saat perpanjangan?
Bisa, selama kendaraan lolos survey ulang dan memenuhi syarat usia mobil perusahaan asuransi. Premi akan dihitung ulang sesuai jenis polis baru.
5. Apakah premi all risk bisa turun?
Bisa, misalnya lewat No Claim Bonus bagi pemilik yang tidak pernah klaim dalam setahun, memasang sistem keamanan tambahan, atau memilih theft excess (menanggung sebagian risiko pencurian). Mekanismenya berbeda antar perusahaan, jadi tanyakan langsung saat perpanjangan.